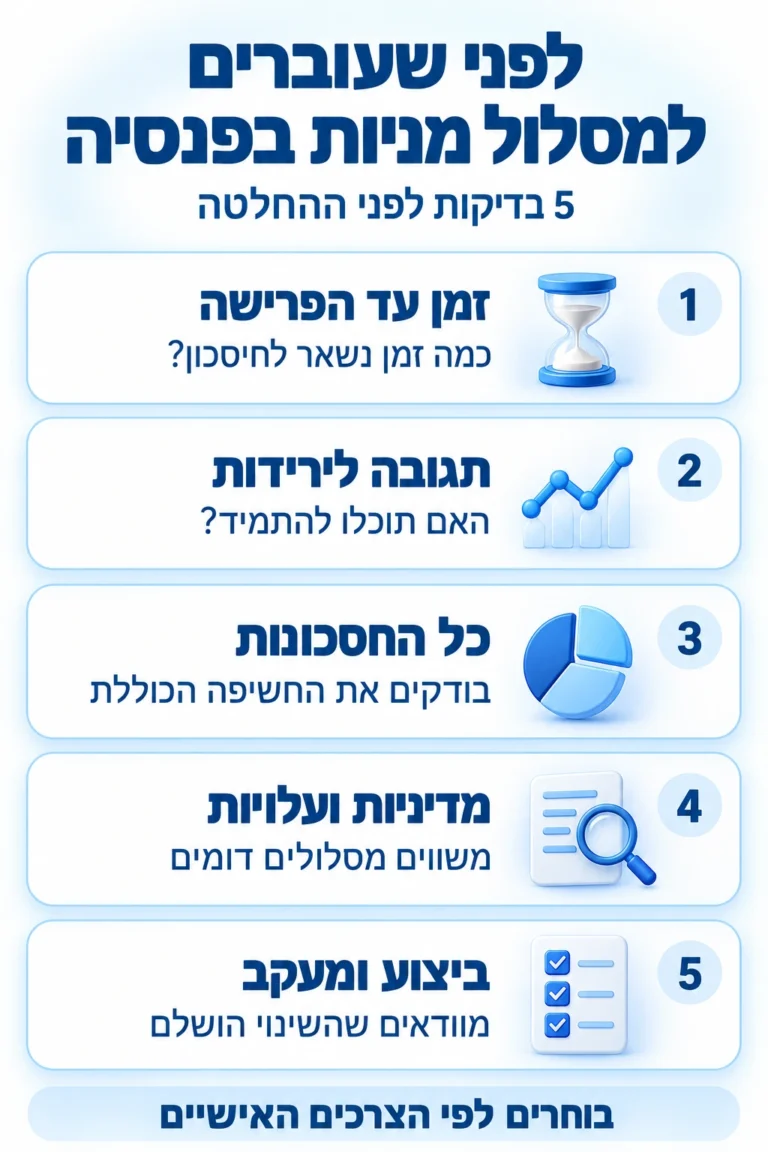
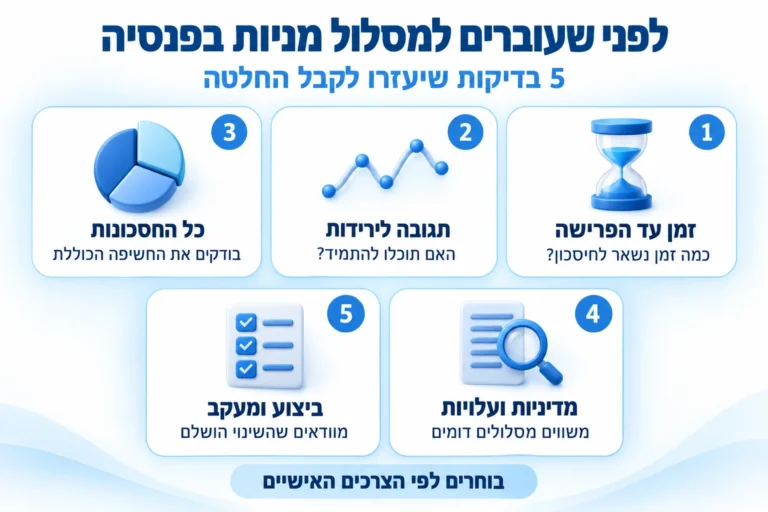
מסלול מניות בפנסיה עשוי להתאים לחוסכים עם אופק חיסכון ארוך ויכולת להתמודד עם ירידות משמעותיות. אבל גיל צעיר או תשואה גבוהה בשנה האחרונה אינם מספיקים כדי להחליט. לפני המעבר בדקו את מועד הפרישה המתוכנן, רמת הסיכון בכל החסכונות, מדיניות המסלול והעלויות. לאחר ההחלטה ודאו שהבקשה מתייחסת לכספים ולהפקדות שהתכוונתם לשנות ושקיבלתם אישור ביצוע. הבחירה צריכה להתאים לתוכנית האישית שלכם לאורך זמן.
מה משתנה כשעוברים למסלול מניות בפנסיה?
מסלול ההשקעה קובע כיצד מושקעים כספי החיסכון שלכם. מעבר למסלול מניות עשוי להגדיל את החשיפה לשוקי המניות לעומת המסלול הקיים. לכן הצעד הראשון הוא לבדוק איפה הכסף נמצא היום ומה תהיה החשיפה במסלול החדש.
לחשיפה גבוהה למניות יש פוטנציאל לצמיחה לצד סיכון להפסדים ולתנודות משמעותיות. מסלול מניות אינו מבטיח תשואה חיובית גם כשמשקיעים לאורך שנים. גם שם המסלול אינו אומר שכל שקל בחשבון מושקע ישירות במניות.
חשוב להבחין בין שינוי מסלול השקעה בתוך הקרן, מעבר לקרן אחרת ושינוי מסלול ביטוח. אלו פעולות שונות עם בדיקות שונות. להסבר על מרכיבי החיסכון והביטוח אפשר לקרוא בעמוד קרן פנסיה.
ראשית בודקים כמה זמן נשאר עד הפרישה
אופק החיסכון הוא הזמן שבו הכסף צפוי להישאר מושקע עד השימוש בו. כשנותרו שנים רבות עד תחילת קבלת הקצבה יש יותר זמן להתמודד עם תנודות בדרך. עם זאת, זמן ארוך אינו מבטל את הסיכון ואינו מבטיח התאוששות עד תאריך מסוים.
אם אתם מתקרבים לפרישה ירידה משמעותית בצבירה עלולה לפגוש אתכם סמוך למועד שבו התכוונתם להתחיל לקבל קצבה. לכן כדאי לבחון את השפעת הירידה על התוכנית ולא להסתפק בשאלה מה עשוי להניב יותר.
שני חוסכים בני אותו גיל יכולים להזדקק לרמות סיכון שונות. לאחד הכנסות נוספות וגמישות במועד הפרישה. השני מסתמך בעיקר על הפנסיה וזקוק להכנסה במועד קבוע. הגיל הוא חלק מהבדיקה ולא התשובה כולה.
לאחר מכן בוחנים איך תגיבו לירידות
קל לבחור מסלול מנייתי כשהשווקים עולים. הבדיקה החשובה היא אם תוכלו להישאר בתוכנית גם כשהיתרה בדוח יורדת. החלטה שמתאימה לכם על הנייר עלולה להיות קשה לביצוע בתקופה של חוסר ודאות.
להמחשה בלבד, ירידה של 20% בצבירה של 300 אלף שקל משמעותה ירידה של 60 אלף שקל לפני השפעת הפקדות ותנועות נוספות. זו אינה תחזית או גבול להפסד. שאלו את עצמכם איך תגיבו אם תראו שינוי כזה בחשבון.
אם התגובה הצפויה היא לעבור מיד למסלול אחר כדאי לבחון מראש רמת סיכון שתוכלו לשאת. היכולת הכלכלית לספוג ירידות והיכולת הרגשית להתמיד הן שתי בדיקות נפרדות. מעבר בעקבות לחץ וחזרה רק אחרי עליות עלולים לפגוע בתוצאה.
וכמובן מסתכלים על כל החסכונות יחד
לפני הגדלת החשיפה למניות בפנסיה רכזו גם את קרן ההשתלמות, קופות הגמל ותיק ההשקעות. בדקו את החשיפה בפועל ולא רק את שמות המוצרים. כמה חשבונות שונים יכולים להיות מושקעים באותם שווקים או במדדים דומים.
אם חלק גדול מהחסכונות כבר חשוף למניות מעבר נוסף עשוי להגדיל את הסיכון הכולל יותר מכפי שהתכוונתם. מנגד, עצם קיומם של חסכונות אחרים אינו מוכיח שהמעבר מתאים. חשוב להבין למה מיועד כל סכום ומתי תזדקקו לו.
בדקו גם שיש לכם כסף נגיש לצרכים קרובים ולהוצאות בלתי צפויות. הפנסיה מיועדת להכנסה בעת הפרישה ואינה תחליף ליתרה זמינה למקרי חירום. התמונה הכוללת עוזרת לבחור סיכון שתוכלו להתמיד בו.
בנוסף משווים מדיניות השקעה ועלויות
פתחו את מדיניות ההשקעה של המסלול המדויק. בדקו את היקף החשיפה למניות, הפיזור בין שווקים, אופן הניהול והאפשרות לחשיפה למטבע זר. מסלול מניות בניהול פעיל ומסלול שעוקב אחר מדד מסוים אינם בהכרח השקעות זהות.
לסקירה של החלופות הקיימות אפשר להיעזר במאמר איזה מסלול השקעה כדאי לבחור בקרן הפנסיה שלכם. כאן הדגש הוא על התאמת המעבר מהמסלול שלכם למסלול החדש.
איך משווים תשואות בלי להתבלבל?
השוו מסלולים עם מאפיינים דומים ובאותה תקופה. תשואה גבוהה בשנה אחת אינה מספיקה כדי לבחור מסלול ואינה מבטיחה תשואה עתידית. כדאי לבדוק גם תנודתיות ולהבין כמה סיכון נלקח בדרך לתוצאה.
נתוני התשואה בפנסיה נט מוצגים כתשואות נומינליות ברוטו ללא ניכוי דמי ניהול. לכן לצד ההשוואה בדקו את דמי הניהול האישיים מההפקדות ומהצבירה ואת העלות השנתית הצפויה. אל תניחו שטבלת תשואות לבדה מציגה את התוצאה האישית שלכם.
לסיום מבצעים את השינוי ובודקים שהושלם
אפשר להגיש בקשה לשינוי מסלול מול החברה המנהלת או להיעזר בגורם שמלווה את החיסכון. לפני השליחה ודאו את שם הקרן, שם המסלול ומספרו. אם מפצלים בין מסלולים בדקו גם את אחוזי החלוקה ואת אפשרויות הקרן.
בררו אם הבקשה מתייחסת לצבירה הקיימת, להפקדות העתידיות או לשתיהן. בדקו גם כיצד היא מתייחסת לרכיבי התגמולים והפיצויים ואם נדרשים אישורים נוספים. אל תסתפקו בהנחה שכל הכספים עוברים באופן זהה.
שמרו את אישור הגשת הבקשה ולאחר הטיפול בדקו את אישור הביצוע ואת הנתונים באזור האישי. ודאו שהכספים וההפקדות משויכים כפי שביקשתם. בהמשך בחנו את ההתאמה מחדש כשמועד הפרישה או המצב הכלכלי משתנים, בלי להגיב אוטומטית לכל תנודה.
אז מתי כדאי לעצור לפני המעבר?
כדאי לעצור אם הסיבה היחידה לשינוי היא המלצה של חבר, דירוג תשואות או תחושה ש"כולם עברו". כך גם אם אינכם יודעים מהי החשיפה הנוכחית או כיצד ירידה משמעותית תשפיע על תוכנית הפרישה שלכם.
אין מסלול אחד שמתאים לכל החוסכים. לפני שינוי משמעותי אפשר לפנות לאביעד ממן דרך עמוד הפנסיה לבדיקת התיק והצרכים. המידע במאמר הוא כללי ואינו מחליף התאמה אישית.
אודות הכותב
אביעד ממן מלווה לקוחות בתחומי הביטוח, הפנסיה והפיננסים תוך בחינת החסכונות והצרכים כחלק מתמונה כלכלית כוללת. אפשר לקרוא על הרקע והגישה שלו בעמוד אודות אביעד ממן.
שאלות ותשובות על מסלולי מניות בפנסיה
לא. אופק חיסכון ארוך הוא שיקול חשוב אבל צריך לבדוק גם יכולת להתמודד עם הפסדים, מצב כלכלי וחשיפה בשאר החסכונות. גיל צעיר לבדו אינו קובע את ההתאמה.
לא בהכרח. מסלול מניות יכול להשקיע במגוון שווקים לפי מדיניותו. מסלול עוקב S&P 500 מכוון לעקוב אחר מדד מסוים. בדקו את מדיניות המסלול המדויקת ואת חשיפותיו.
לא בהכרח. קרנות עשויות לאפשר פיצול בין מסלולים בהתאם לאפשרויות ולתנאים שלהן. גם פיצול דורש בדיקה של החשיפה הכוללת ושל החלוקה בין צבירה קיימת להפקדות עתידיות.
תשואות השנה האחרונה אינן בסיס מספיק להחלטה. בחנו את התאמת המסלול לצרכים ולסיכון שתוכלו לשאת. אי אפשר להסיק מעליות בעבר מה יקרה אחרי המעבר שלכם.
לא. אם הקרן שלכם מציעה את המסלול המבוקש אפשר לבחון שינוי בתוך אותה קרן. מעבר לחברה אחרת הוא פעולה נפרדת שמצריכה בדיקת תנאים נוספת.
עושים סדר – מילון מונחים קצר
- מסלול השקעה – מדיניות שלפיה מנוהלים כספי החיסכון במוצר הפנסיוני.
- חשיפה למניות – מידת ההשפעה של שוקי המניות על החיסכון באמצעות השקעה ישירה או מכשירים אחרים.
- אופק חיסכון – הזמן שבו הכסף צפוי להישאר מושקע עד השימוש בו.
- תנודתיות – היקף השינויים בערך ההשקעה לאורך זמן, כלפי מעלה וכלפי מטה.
- מסלול עוקב מדד – מסלול שמדיניותו מכוונת לעקוב אחר מדד או מדדים מוגדרים.
- תשואה ברוטו – תשואה לפני ניכוי דמי הניהול האישיים של החוסך.
- צבירה – הסכום שנצבר בחיסכון הפנסיוני.