השקעתם בשוק ההון, המדדים עלו, אבל כשבדקתם את התשואה בשקלים גיליתם שהרווח נמוך ממה שציפיתם.
איך זה יכול להיות?
התשובה נמצאת לפעמים במקום שאנחנו לא תמיד נותנים לו מספיק תשומת לב כמו שער הדולר והחשיפה שלנו למטבע חוץ.
כשאני יושב עם לקוחות ובוחן את קרנות ההשתלמות, קופות הגמל, הפנסיות ופוליסות החיסכון שלהם, אנחנו מדברים על מסלולי השקעה, רמת סיכון, פיזור בין שווקים ודמי ניהול.
אבל יש נושא נוסף שאני מקפיד לבדוק למשל מה החשיפה שלנו למט"ח, ואיך שינוי בשער הדולר יכול להשפיע על הכסף שלנו?
כי לפעמים שינוי של כמה אחוזים בשער החליפין יכול לעשות הבדל של אלפי שקלים בתוצאה הסופית.
מה קרה לדולר בשנה האחרונה?
ניקח לדוגמה את התקופה שבין אוקטובר 2025 לאוקטובר 2026.
שער הדולר מול השקל ירד מכ־3.255 ש"ח לכ־3.141 ש"ח, כלומר היחלשות של כ־3.5% בדולר.
על פניו, 3.5% אולי לא נשמע כמו שינוי דרמטי.
אבל כשמדובר בחסכונות של מאות אלפי שקלים, ההשפעה יכולה להיות משמעותית.
בואו נראה דוגמה פשוטה.
שני משקיעים, אותו סכום – חשיפה שונה למט"ח
נניח ששני אנשים השקיעו 200,000 ש"ח כל אחד.
הראשון נמצא במסלול עם חשיפה של 30% לדולר.
השני נמצא במסלול שעוקב אחרי מדד S&P 500, ללא גידור מט"ח, עם חשיפה דולרית של 100%.
כדי להבין את השפעת הדולר בלבד, נניח ששווי הנכסים עצמם לא השתנה במהלך התקופה.
| נתון | חשיפה של 30% לדולר | חשיפה של 100% לדולר |
|---|---|---|
| סכום ההשקעה | 200,000 ₪ | 200,000 ₪ |
| סכום החשוף לדולר | 60,000 ₪ | 200,000 ₪ |
| היחלשות הדולר | כ־3.5% | כ־3.5% |
| השפעת המטבע | כ־2,100 ₪- | כ־7,000 ₪- |
כמעט 5,000 ש"ח הבדל בין שני המשקיעים, רק בגלל רמת החשיפה לדולר.
חשוב להדגיש: אלה אינם ההפסדים בפועל של מסלולי ההשקעה.
מדובר בהמחשה שמבודדת את השפעת שער הדולר, בהנחה ששווי הנכסים לא השתנה ושהחשיפה נותרה קבועה.
במציאות, כמובן, גם המניות, האג"ח ונכסים אחרים עולים ויורדים, והחשיפה למט"ח עשויה להשתנות לאורך התקופה.
ומה קורה כשההשקעה עצמה דווקא עולה?
כאן הנושא הופך למעניין עוד יותר.
נניח שהשקענו 100,000 ש"ח במסלול שעוקב אחרי מדד אמריקאי, ללא גידור מט"ח.
במהלך השנה המדד עלה ב־10% בדולרים, אבל הדולר נחלש מול השקל ב־3.5%.
לכאורה, היינו מצפים לראות רווח של 10,000 ש"ח.
בפועל, התשואה בשקלים תהיה כ-6.15% בלבד, כלומר רווח של כ-6,150 ש"ח לפני דמי ניהול ועלויות.
ועכשיו נהפוך את התמונה.
אם אותו מדד היה עולה ב-10%, אבל הדולר היה מתחזק מול השקל ב־3.5%, התשואה בשקלים הייתה מגיעה לכ־13.85%.
כלומר, על השקעה של 100,000 ש"ח היינו מרוויחים כ-13,850 ש"ח.
אותו מדד, אותה תשואה בדולרים – אבל הבדל של 7,700 ש"ח ברווח בשקלים.
זו דוגמה להמחשה בלבד, ולא התשואה ההיסטורית של המדד בתקופה שנבדקה.
החשיפה למט"ח לא קיימת רק במסלולי S&P 500
וזו נקודה שחשוב לי להדגיש.
הרבה אנשים שומעים "חשיפה לדולר" ומיד חושבים על מסלול S&P 500.
אבל בפועל, החשיפה למט"ח קיימת גם במסלולי השקעה אחרים.
למשל:
- קרן השתלמות במסלול מניות אקטיבי – יכולה להשקיע בארה"ב, באירופה ובשווקים נוספים.
- קופת גמל להשקעה במסלול כללי – עשויה להחזיק מניות, אג"ח ונכסים נוספים במטבעות זרים.
- קרן פנסיה – גם במסלולים תלויי גיל או במסלולי מניות עשויה להיות חשיפה למט"ח.
- פוליסת חיסכון – החשיפה למט"ח תלויה במסלולי ההשקעה שנבחרו ובמדיניות מנהל ההשקעות.
חשוב להבין שלא כל השקעה בחו"ל בהכרח חשופה במלואה למט"ח.
מנהלי ההשקעות יכולים לגדר חלק מהחשיפה המטבעית, ולכן יש לבדוק את החשיפה בפועל ולא להסתפק בשאלה כמה מהכסף מושקע בחו"ל.
בנוסף, חשיפה למט"ח אינה בהכרח חשיפה לדולר בלבד.
היא יכולה לכלול גם אירו, ליש"ט ומטבעות נוספים.
מה זה גידור מט"ח?
גידור מט"ח הוא שימוש בכלים פיננסיים שנועדו לצמצם את ההשפעה של שינויי שערי החליפין על ההשקעה.
נניח שיש שני מסלולים שעוקבים אחרי אותו מדד אמריקאי.
מסלול שאינו מגודר למט"ח: התשואה בשקלים מושפעת גם מביצועי המדד וגם מהשינוי בשער הדולר.
מסלול מגודר לשקל: מנהל המסלול משתמש בכלים פיננסיים במטרה לצמצם את השפעת שינויי הדולר על התשואה בשקלים.
אבל חשוב להבין: גידור מט"ח לא מבטל את הסיכון שבהשקעה במניות, לא מבטיח תשואה ואינו מושלם.
קיימות גם עלויות והשפעות של פערי ריביות.
אז מה עדיף – חשיפה למט"ח או גידור?
אין תשובה אחת שמתאימה לכולם.
אם הדולר מתחזק, החשיפה אליו יכולה להוסיף לתשואה בשקלים.
אם הדולר נחלש, אותה חשיפה יכולה לפגוע בתשואה.
לכן, בעיניי השאלה הנכונה היא לא "האם הדולר יעלה או ירד?", אלא "מה רמת החשיפה למט"ח שמתאימה לנו?"
לדוגמה, אדם שמתכנן להשתמש בכסף בעוד שנה או שנתיים לרכישת דירה בישראל צריך להביא בחשבון שהוא יזדקק לכסף בשקלים.
במקרה כזה, חשיפה גבוהה למט"ח עלולה להוסיף אי־ודאות לתכנון.
לעומת זאת, אדם שחוסך לגיל פרישה בעוד 20 שנה יכול לבחון חשיפה למטבעות שונים כחלק מפיזור תמהיל ההשקעות.
זה לא אומר שחשיפה למט"ח תמיד עדיפה בטווח הארוך, אלא שצריך להתאים אותה למטרה, לטווח הזמן ולרמת הסיכון.
האם אפשר לשלב בין מסלולים חשופים למט"ח למסלולים מגודרים?
בהחלט.
נניח שיש לנו 500,000 ש"ח שמפוזרים בין קרן השתלמות, קופת גמל להשקעה ופוליסת חיסכון.
אנחנו לא חייבים להיות חשופים ב־100% למט"ח, וגם לא חייבים לנטרל את כל החשיפה.
אפשר לבחון תמהיל שמשלב השקעות שקליות, השקעות בחו"ל עם חשיפה למט"ח והשקעות בחו"ל עם גידור.
כך אפשר לפזר גם את הסיכון המטבעי, ולא רק את הסיכון בין שוקי המניות, האג"ח וסוגי הנכסים השונים.
חשוב לזכור שפיזור אינו מבטיח שלא יהיו הפסדים, אבל הוא עשוי להפחית תלות בגורם סיכון אחד.
הטעות שאני ממליץ להימנע ממנה
אני רואה לא מעט משקיעים שמסתכלים על מה שהדולר עשה בחודשים האחרונים ומיד רוצים לשנות את מסלול ההשקעה.
הדולר ירד? רוצים לנטרל מט"ח.
הדולר עלה? פתאום רוצים חשיפה מלאה לדולר.
אבל הבעיה היא שאנחנו יודעים מה הדולר עשה אתמול.
אנחנו לא יודעים בוודאות מה הוא יעשה מחר.
לכן, אני לא מאמין בשינוי תמהיל השקעות רק בגלל תנועה נקודתית בשער הדולר.
אני מעדיף לבחון את התמונה הכוללת ולבנות תמהיל שמתאים לצרכים שלנו גם כשהדולר מתחזק וגם כשהוא נחלש.
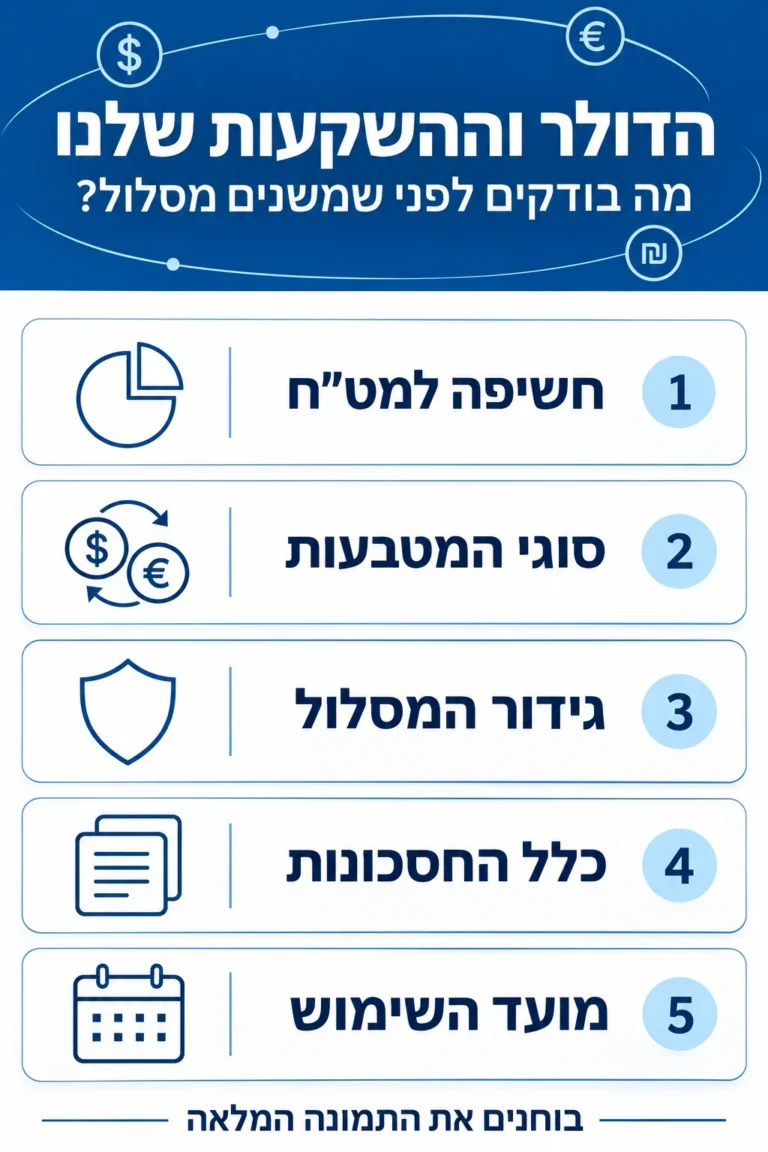
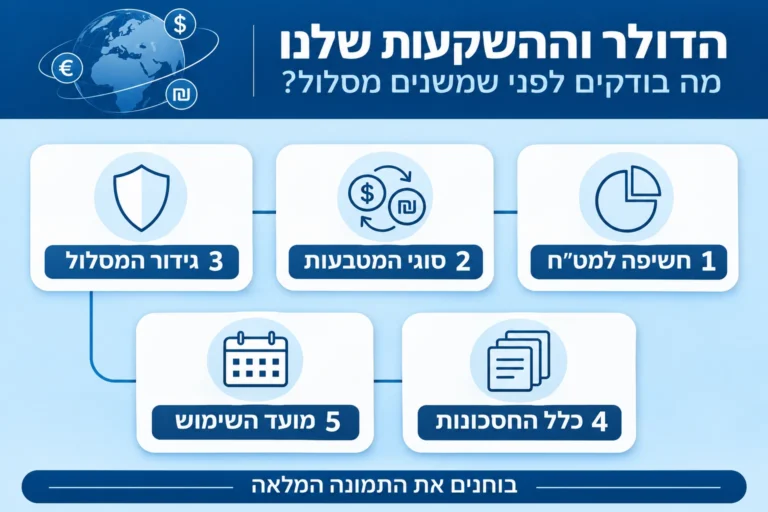
חמש שאלות שכדאי לשאול על החסכונות שלנו
לפני שבוחרים מסלול השקעה או משנים מסלול קיים, כדאי לבדוק:
- מה אחוז החשיפה למט"ח בכל אחד ממסלולי ההשקעה שלנו?
- האם החשיפה היא לדולר בלבד או גם למטבעות נוספים?
- האם קיימת במסלול הגנה מפני שינויי שערי מטבע?
- מה החשיפה המטבעית הכוללת של כל החסכונות שלנו?
- מתי נצטרך להשתמש בכסף, ולאיזו מטרה?
לפעמים נגלה שאנחנו חשופים למט"ח הרבה יותר ממה שחשבנו, ולפעמים נגלה שחלק מהחשיפה כבר מגודר.
שאלות נפוצות על הדולר וההשקעות שלנו
כן, אם קרן ההשתלמות מחזיקה נכסים החשופים למטבע חוץ.
מידת ההשפעה תלויה במסלול, בחשיפה המטבעית ובגידור הקיים.
לא.
יש מסלולים שאינם מגודרים ויש מסלולים מגודרי מט"ח.
חשוב לבדוק את מדיניות המסלול הספציפי.
ממש לא.
ייתכן שהנכסים עצמם יעלו בשיעור גבוה יותר מהיחלשות הדולר, כך שהתשואה הכוללת בשקלים עדיין תהיה חיובית.
לא בהכרח.
מסלול מניות מגודר מט"ח עדיין חשוף לסיכון משמעותי של ירידות בשוק המניות.
הגידור נועד לצמצם את סיכון המטבע, לא את כלל סיכוני ההשקעה.
לא הייתי מקבל החלטה כזו רק על סמך הירידות האחרונות בדולר.
חשוב לבחון את כלל תמהיל ההשקעות, את טווח הזמן ואת הצרכים האישיים.
לסיכום – לא רק כמה הרווחנו, אלא גם באיזה מטבע
השנה האחרונה ממחישה היטב עד כמה שינוי בשער הדולר יכול להשפיע על החסכונות שלנו.
כשאנחנו בוחנים את קרן ההשתלמות, קופת הגמל, הפנסיה או פוליסת החיסכון שלנו, לא מספיק לבדוק מי השיג את התשואה הגבוהה ביותר.
צריך להבין גם מה רמת הסיכון, מה הפיזור בין השווקים ומה החשיפה למט"ח.
כי המטרה היא לא לנחש לאן הדולר יגיע, אלא לבנות תמהיל השקעות נכון ומתאים עבורנו, גם כשהדולר עולה וגם כשהוא יורד.