S&P 500 הוא מדד מניות ולכן אינו מבטיח לשמור על סכום הכסף הדרוש לכם בתאריך קרוב.
אם הכסף מיועד לתשלום שלא תוכלו לדחות, בחירה במסלול שעוקב אחר המדד עלולה לחשוף את התוכנית לירידה בשווי ההשקעה.
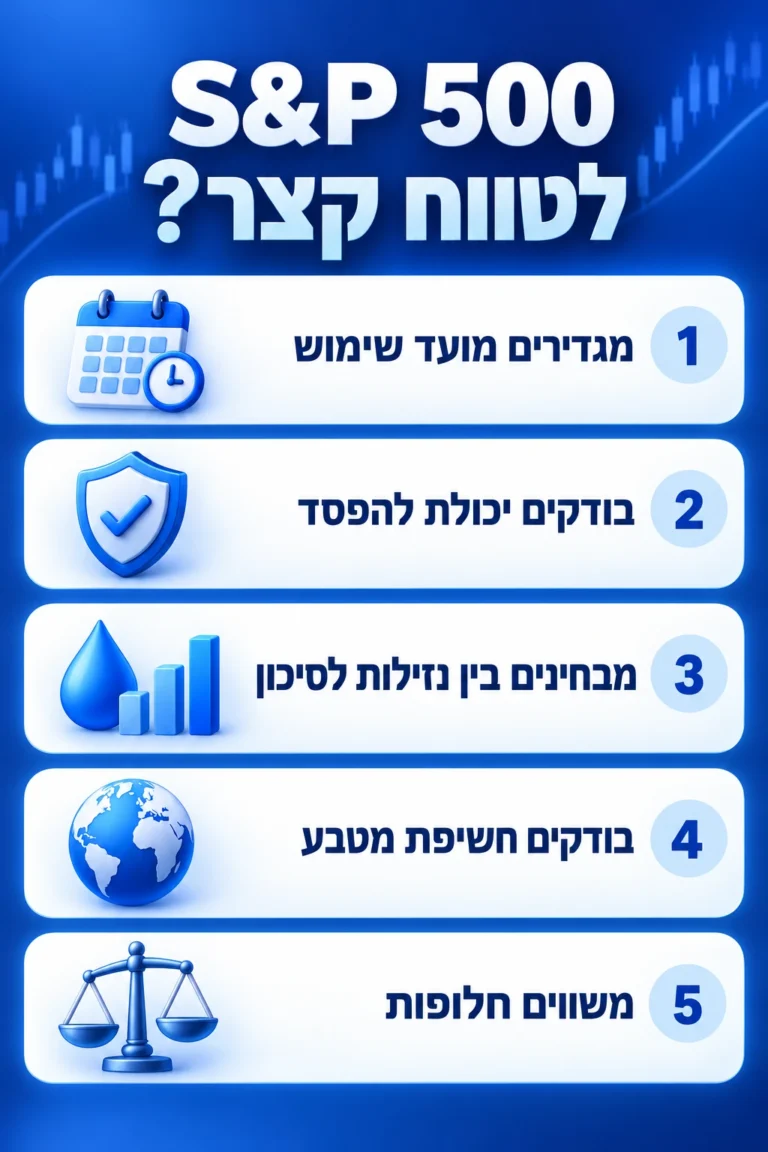
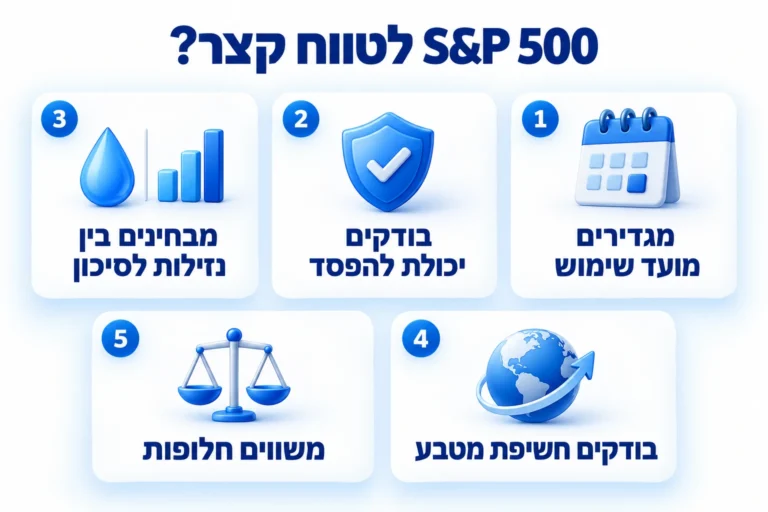
לפני שמחליטים הגדירו את מועד השימוש, הסכום הנדרש והיכולת להתמודד עם הפסד.
בדקו גם את המוצר שבאמצעותו משקיעים, חשיפת המטבע, העלויות ותנאי המשיכה.
מתחילים ממועד השימוש ולא מביצועי המדד
לפני שבוחנים אם S&P 500 מתאים לטווח קצר, הגדירו מה פירוש ״קצר״ במקרה שלכם.
כסף לתשלום בעוד כמה חודשים שונה מחיסכון שהשימוש בו גמיש ואפשר לדחות אותו בשנים.
אין תאריך שממנו מדד מניות הופך לבטוח באופן אוטומטי.
רשמו כמה כסף תצטרכו, מתי ומה יקרה אם יהיה פחות מהסכום שתכננתם.
האם קיימת יתרה אחרת שתשלים את הפער, או שההוצאה תלויה כולה בחיסכון הזה?
היכולת לשאת סיכון נבחנת גם בתוצאה הכלכלית ולא רק בתחושת הנוחות מול גרף יורד.
לדוגמה, חיסכון לקראת רכישת דירה עם תאריך תשלום מוגדר דורש בדיקה אחרת מכסף שנועד לפרישה רחוקה.
כדאי לבחון כל סכום לפי המטרה שלו גם אם כל החשבונות שייכים לאותה משפחה. אם זה היעד שלכם, קראו גם איפה לשים כסף עד לקניית דירה.
פיזור בין חברות אינו מבטל סיכון שוק
מדד S&P 500 כולל חברות אמריקאיות גדולות ממגוון ענפים.
השקעה שעוקבת אחריו אינה תלויה בחברה בודדת באותו אופן כמו רכישה של מניה אחת.
עם זאת, חברות רבות יכולות לרדת יחד והמדד אינו מבטיח תשואה חיובית בתקופה שבחרתם.
פיזור הוא שיקול חשוב, אבל הוא אינו הבטחה להגנה על ההון העצמי, על תקציב שיפוץ או על סכום שנועד לתשלום מס.
גם העובדה שמדובר בחברות מוכרות אינה קובעת מה יהיה שוויין ביום שבו תצטרכו למכור.
להיכרות עם הסיכונים הכלליים אפשר לקרוא את המאמר האם השקעה במסלול S&P 500 מסוכנת.
כאן הדגש הוא על התאמת ההשקעה לצורך קרוב ועל המשמעות של תאריך שימוש קשיח.
נזילות אינה הבטחה לקבל את מלוא הסכום
מוצר נזיל עשוי לאפשר מכירה או משיכה לפי תנאיו.
הוא אינו מבטיח מה יהיה שווי ההשקעה בעת הביצוע.
אפשר להיות מסוגלים למכור ובכל זאת לקבל פחות ממה שהפקדתם.
חשבו על שני סוגי סיכון שונים: הסיכון שלא תוכלו להגיע לכסף בזמן והסיכון שבמועד המשיכה הוא יהיה שווה פחות.
כשמדובר בהוצאה קרובה צריך לבדוק את שניהם.
המונח ״אפשר למשוך בכל עת״ לבדו אינו תשובה לשאלת ההתאמה.
בדקו גם זמני מסחר, פדיון וסליקה אצל הגוף שבאמצעותו אתם משקיעים.
אל תניחו שכל מוצר שעוקב אחר אותו מדד מעביר כסף לחשבון באותה דרך או באותו פרק זמן.
מה קורה אם השוק יורד לפני התשלום?
להמחשה בלבד, ירידה של 10% מהשקעה של 100 אלף שקל משאירה 90 אלף שקל לפני מס, עלויות ותנועות נוספות.
אם התחייבתם לשלם 100 אלף שקל במועד קרוב, חסרים לכם כעת 10 אלפים שקל.
זו דוגמה חשבונית ולא תחזית או גבול להפסד אפשרי.
כדי להמתין להתאוששות צריך גם יכולת לדחות את השימוש בכסף.
אם המוכר, הספק או ההוצאה המשפחתית אינם מאפשרים דחייה, אמירה כללית על השקעה לטווח ארוך אינה פותרת את התשלום הקרוב.
אל תבנו תוכנית על הנחה שתדעו לצאת רגע לפני ירידה או לזהות בדיוק את מועד החזרה.
החלטה טובה צריכה להתחשב גם באפשרות שהשוק יפעל בניגוד לציפייה שלכם במהלך התקופה.
גם חשיפת המטבע יכולה להשפיע על התוצאה
כשמוצר חשוף לנכסים בחו״ל, התוצאה בשקלים עשויה להיות מושפעת גם משערי החליפין, בהתאם למדיניותו ולגידור אם קיים.
לכן עלייה במדד במונחי דולר אינה מבטיחה עלייה זהה בסכום שתראו בשקלים.
בדקו את חשיפת המטבע של המוצר המדויק.
העובדה שהרכישה נעשית בשקלים או שהדוח מוצג בשקלים אינה מספיקה כדי לקבוע שאין סיכון מטבע.
גם למוצר מגודר יש מאפיינים ועלויות שצריך להבין.
אם ההוצאה הקרובה נקובה בשקלים, שאלו כיצד שינוי בשער החליפין יכול להשפיע על הסכום הדרוש.
אל תבחרו חשיפה למטבע רק בגלל ציפייה כללית לגבי כיוון הדולר.
המוצר שבו משקיעים חשוב לא פחות מהמדד
אפשר להיחשף למדד באמצעות מוצרים שונים, והם אינם זהים בתנאי הנזילות, המיסוי והעלויות.
בדקו את דמי הניהול, עלויות העסקה ומדיניות העקיבה לצד תנאי המשיכה.
שם המדד אינו מחליף קריאה של מאפייני המוצר.
במיוחד חשוב להבחין בין חיסכון שניתן לפדות לפי תנאיו לבין חיסכון פנסיוני שמיועד לפרישה.
מסלול S&P 500 בפנסיה אינו הופך את כספי הפנסיה לכסף זמין להוצאה קרובה.
אם השאלה נוגעת למעבר בתוך הפנסיה, קראו גם על העברה למסלול מניות בפנסיה.
לפני השוואת תשואות ודאו שאתם משווים תקופות, מטבעות והצגת עלויות באותו אופן.
תוצאה היסטורית של מדד אינה הבטחה לתוצאה האישית במוצר שתרכשו.
אילו חלופות בודקים לכסף שדרוש בקרוב?
אפשר לבחון פיקדון בנקאי, קרן כספית או פתרון אחר לפי הצורך, התנאים ורמת הסיכון.
אין חלופה שמתאימה לכולם, וגם בין מוצרים שנחשבים סולידיים קיימים הבדלים.
השוו את האפשרות להפסד, מועד הגישה לכסף, מס ועלויות.
בפיקדון בדקו ריבית ותנאי יציאה.
בקרן כספית בדקו מדיניות, דמי ניהול ומועדי פדיון, וזכרו שהיא אינה מבטיחה את הקרן או תשואה קבועה.
אם הכסף כבר צריך להיות בחשבון לצורך תשלום, התכנון התפעולי חשוב לא פחות מהתשואה.
אפשר לבחון גם הפרדה בין כסף להוצאות קרובות לבין כסף שמיועד לטווח ארוך.
כך אין צורך להחיל אותה רמת סיכון על כל החיסכון.
החלוקה צריכה להתבסס על התוכנית שלכם ולא על אחוז קבוע שמישהו הציע ברשת.
מתאימים את ההשקעה להתחייבות שלכם
כששואלים אם S&P 500 מתאים לטווח קצר, השאלה המרכזית היא אם תוכלו לעמוד בתוכנית גם במקרה של ירידה.
אם הסכום והתאריך אינם גמישים, בחנו בזהירות חשיפה מנייתית ושקלו חלופות שמתאימות יותר לצורך הקרוב.
לבחינת כלל החסכונות אפשר לפנות לאביעד ממן דרך עמוד כסף פנוי והשקעות.
המידע כללי ואינו המלצה אישית לרכישת נייר ערך או מוצר השקעה.
אודות הכותב
אביעד ממן עוסק בתחומי הביטוח, הפנסיה והתכנון הפיננסי ומלווה לקוחות בבחינת מטרות החיסכון, טווחי השימוש ורמת הסיכון.
שאלות ותשובות
כשמדובר בסכום דרוש ובמועד קשיח, מדד מניות עלול לחשוף את התוכנית להפסד בזמן המשיכה.
בדקו אם תוכלו לדחות את ההוצאה או להשלים פער לפני בחירת חשיפה כזו.
נזילות מתייחסת לאפשרות למכור או למשוך בהתאם לתנאים.
היא אינה מבטיחה שההשקעה תהיה שווה לפחות את הסכום שהפקדתם במועד שבו תצטרכו אותה.
לא.
אין משך זמן שמבטיח רווח במניות.
התאמת ההשקעה תלויה במטרה, בגמישות וביכולת לשאת הפסד ולא רק במספר השנים.
לא.
מטבע הרכישה אינו קובע לבדו את חשיפת המטבע.
בדקו את מדיניות המוצר ואת הגידור אם קיים.
כן, אפשר לבחון הפרדה לפי מטרות ומועדים.
כל חלק דורש בחירה של רמת סיכון ותנאי משיכה שמתאימים לשימוש המתוכנן בו.
עושים סדר עם מילון מונחים קצר
- S&P 500 – מדד הכולל חברות אמריקאיות גדולות לפי כללי עורך המדד.
- טווח השקעה – הזמן עד השימוש המתוכנן בכסף.
- נזילות – אפשרות מימוש ההשקעה בהתאם לכללי המוצר.
- תנודתיות – שינויים בערך ההשקעה לאורך זמן.
- גידור מטבע – שימוש בכלים שנועדו לצמצם השפעה של שינויי שער חליפין לפי מדיניות המוצר.
- סליקה – השלמת ההתחשבנות בעקבות עסקה לפי כללי המסחר והגוף המנהל.