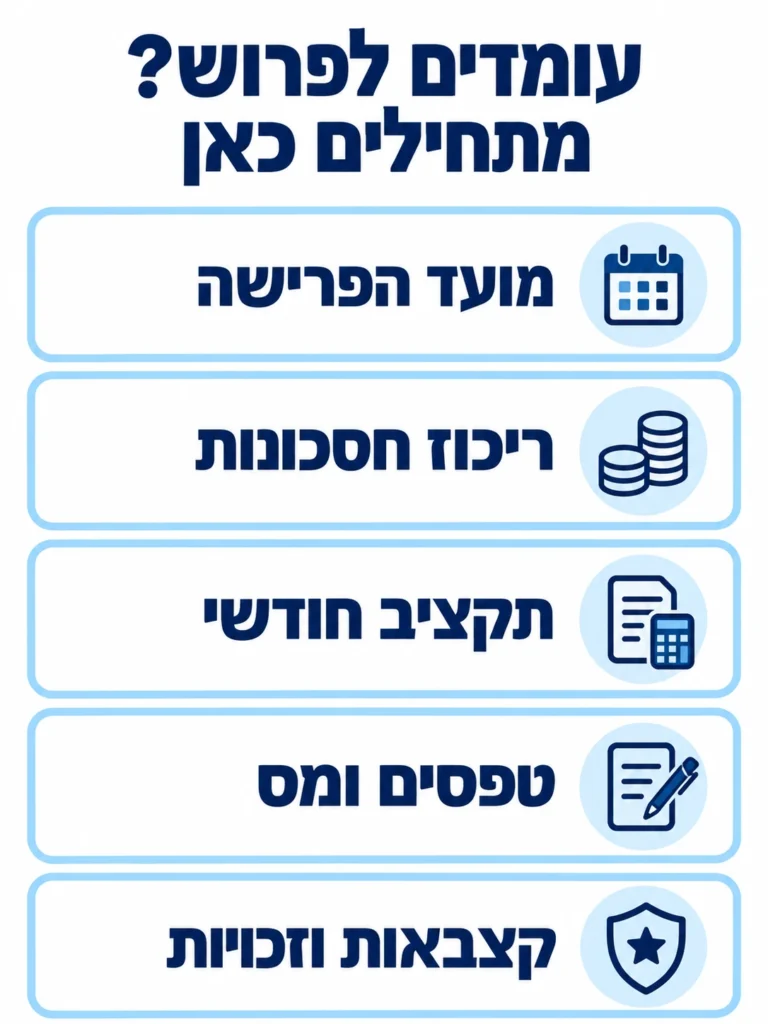
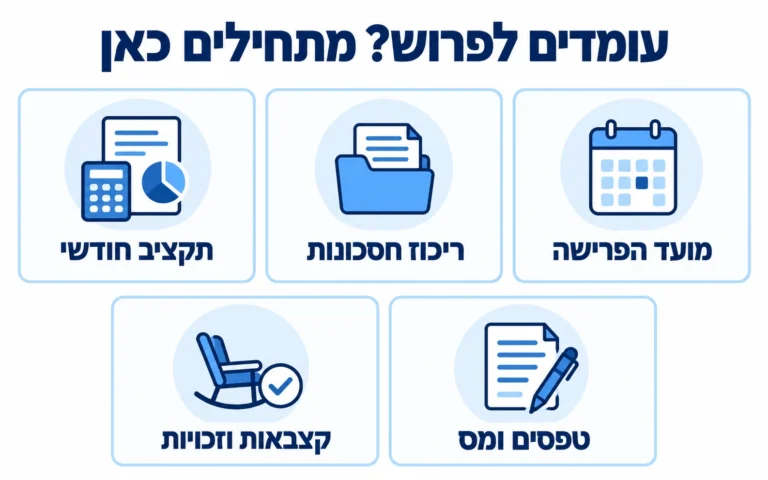
עומדים לפרוש? התחילו באיסוף כל נתוני החיסכון וההכנסה שלכם לפני שמחליטים מתי לקבל קצבה או מה לעשות עם כספי הפיצויים. לאחר מכן בנו תקציב חודשי לפרישה, בדקו את האפשרויות מול הגופים שמנהלים את הכספים והסדירו את מסמכי סיום העבודה. במקביל בדקו זכאות לקצבת אזרח ותיק ואת האפשרות להטבות מס על הפנסיה. סדר הפעולות חשוב, משום שהחלטה על משיכת כספים או על מסלול קצבה יכולה להשפיע לאורך שנים.
לפני הכול קובעים מהו מועד הפרישה בפועל
כשאומרים "אני יוצא לפנסיה" מתכוונים לפעמים לשלושה מועדים שונים. היום שבו מפסיקים לעבוד, היום שבו מתחילים לקבל קצבה מקרן הפנסיה והמועד שבו עשויים להיות זכאים לקצבת אזרח ותיק. המועדים הללו אינם בהכרח חופפים.
רשמו את תאריך סיום העבודה המתוכנן ובדקו עם הגוף שמנהל את הפנסיה מתי אפשר להתחיל לקבל ממנה קצבה ומה נדרש לצורך הגשת הבקשה. אם אתם מתכוונים להמשיך לעבוד בהיקף חלקי או לדחות את תחילת קבלת הקצבה הכניסו גם זאת לתכנון. כך תוכלו לזהות מראש חודשים שבהם ההכנסה תשתנה.
כדי שלא להתבלבל בין הזכויות השונות כדאי להכין דף אחד שבו מופיעים שלושת המועדים, ההכנסה הצפויה מכל מקור ומועד הפעולה הנדרש מול כל גוף.
והשלב הראשון זה לרכז את כל החסכונות והמסמכים הרלוונטיים
התחילו מהדוחות העדכניים של קרנות הפנסיה, ביטוחי המנהלים וקופות הגמל שלכם. אם עבדתם בכמה מקומות ייתכן שהחיסכון מפוזר בין גופים שונים. עברו על התלושים האחרונים ועל מסמכי המעסיקים הקודמים כדי לבדוק אם קיימות קופות שלא נכללו בתמונה הראשונית.
לצד כל מוצר רשמו את היתרה העדכנית, הקצבה המשוערת אם מופיעה בדוח, פרטי הגוף המנהל, מסלול ההשקעה ודמי הניהול. שמרו גם מסמכי סיום עבודה וטפסי 161 ממעסיקים קודמים אם הם בידיכם. המסמכים האלה עשויים להידרש כשבוחנים את היבטי המס בפרישה.
הדוח הפנסיוני הוא נקודת פתיחה טובה, אבל תחזית הקצבה שמופיעה בו אינה בהכרח הסכום שתקבלו בפועל. למי שרוצה להבין מה משפיע על התחזית הכנו מדריך נפרד על חישוב הקצבה הצפויה בפרישה.
שלב שני בונים תמונת הכנסה והוצאות חודשית
עכשיו אפשר לעבור מבדיקת החיסכון לבדיקת ההוצאות החודשיות. רשמו הוצאות קבועות כמו דיור, מזון, חשבונות, ביטוח ובריאות. הוסיפו גם הוצאות שאינן חודשיות אך צפויות לחזור כמו תחזוקת בית, נסיעות או עזרה לבני משפחה.
מול ההוצאות רשמו את מקורות ההכנסה האפשריים: קצבאות מהמוצרים הפנסיוניים, קצבת אזרח ותיק אם תהיו זכאים לה, הכנסה מעבודה חלקית והכנסות אחרות. אל תבנו את התקציב על הנחה שכל מקור יתחיל לשלם באותו חודש. בדקו גם איזו יתרה זמינה לכם לתקופת המעבר ולמקרים לא צפויים.
אם מתגלה פער בין ההכנסה הצפויה להוצאות זה הזמן לבחון את המשמעות שלו לפני שבוחרים מועד פרישה או מושכים כסף. הרחבנו על הבדיקה במאמר האם קצבת הפנסיה שלכם תספיק למחיה בפרישה.
שלב שלישי בודקים את האפשרויות בקרנות הפנסיה
לפני הגשת בקשה לקבלת קצבה פנו לכל גוף שממנו אתם צפויים לקבל תשלום ובקשו פירוט של האפשרויות הרלוונטיות לכם. בדקו את גובה הקצבה בכל חלופה, את התנאים הנוגעים לשאירים ואת המסמכים הדרושים לפתיחת התשלום.
לא כדאי לבחור על סמך סכום הקצבה החודשית בלבד. מסלול שמשלם יותר בחודש עשוי לכלול תנאים אחרים לבן או לבת זוג במקרה פטירה. הבחירה צריכה להתאים למצב המשפחתי ולצרכים הכלכליים שלכם ולא רק למספר שמופיע בהצעה הראשונה.
כדאי לרכז את ההצעות לפני שמחליטים. אם יש כמה קופות או סוגי מוצרים תכנון פרישה מאפשר לבחון כיצד התשלומים השונים מתחברים להכנסה חודשית אחת.
שלב רביעי מטפלים בטופס 161 ובכספי הפיצויים
עם סיום ההעסקה המעסיק מדווח על הפרישה ועל הכספים שהועמדו לרשותכם באמצעות טופס 161. במסגרת התהליך תוכלו למסור את בחירותיכם ביחס לכספי הפיצויים. ודאו שקיבלתם את הנתונים ושאתם מבינים מה עומד להחלטתכם לפני שמבקשים משיכה.
כספי הפיצויים עשויים להיות חלק משמעותי מהסכום שממנו תשולם הפנסיה. משיכה שלהם יכולה להקטין את הקצבה העתידית ולהשפיע על הטבות המס. ההשפעה תלויה בסכומים, במשיכות קודמות ובנסיבות האישיות, לכן אין תשובה אחידה לשאלה אם כדאי למשוך אותם.
שמרו את טופסי 161 ואת האישורים הקשורים לפרישות קודמות. הם חשובים גם כשבוחנים בהמשך את הפטור ממס על הקצבה. אם חסר לכם מסמך ממעסיק קודם סמנו אותו ברשימת המסמכים שיש להשלים לפני קבלת החלטות מס.
והשלב החמישי בודקים קצבת אזרח ותיק והטבות מס
קצבת אזרח ותיק היא בדיקה נפרדת
קצבת אזרח ותיק של הביטוח הלאומי אינה אותה קצבה שמשלמת קרן הפנסיה. הזכאות בגיל הפרישה תלויה בתנאים האישיים ויכולה להיות מושפעת מהכנסות מסוימות. מגיל הזכאות לקצבת אזרח ותיק חל כלל שונה ביחס למבחן ההכנסות. גיל הפרישה האישי משתנה לפי הנתונים שלכם. בדקו אותו ואל תסתמכו על גיל ששמעתם מאדם אחר.
כדי לקבל את הקצבה יש לטפל בתביעה מול הביטוח הלאומי. בדקו את מועד הזכאות ואת אופן הגשת התביעה גם אם בכוונתכם להמשיך לעבוד לאחר הפרישה ממקום העבודה הנוכחי.
טופס 161ד אינו טופס 161
טופס 161ד משמש לבקשה לקיבוע זכויות לצורך מימוש פטור ממס על קצבה מזכה או היוון קצבה בהתאם לתנאי הזכאות. הוא אינו מחליף את טופס 161 שמדווח על סיום העבודה והכספים שהועמדו לרשותכם.
לקראת תחילת קבלת הקצבה בדקו אם אתם עומדים בתנאים להגשת בקשה לקיבוע זכויות ומהם המסמכים הנדרשים. הבחירה כיצד לנצל הטבות מס יכולה להיות קשורה גם להחלטות קודמות לגבי מענקי פרישה ופיצויים. לכן כדאי להשלים את התמונה לפני שמגישים בקשה או מניחים שניכוי המס בתלוש הקצבה הוא סופי.
מה בודקים אחרי שהקצבאות מתחילות להיכנס?
השוו בין ההחלטות שקיבלתם לבין התשלומים בפועל. בדקו שהתשלום מכל גוף התחיל במועד שציפיתם לו, שהפרטים האישיים והבנקאיים נכונים ושניכוי המס מתאים לאישורים שבידיכם. אם הגשתם גם תביעה לקצבת אזרח ותיק עקבו בנפרד אחר הטיפול בה.
שמרו במקום אחד תלושי קצבה, אישורי מס, מכתבים מהקרנות והחלטות הביטוח הלאומי. התיעוד יעזור לכם להבין פערים ויחסוך חיפוש חוזר אם תצטרכו לעדכן פרטים בהמשך.
לסיכום: מתחילים בתמונה המלאה
הצעד הראשון בפרישה הוא לא לבחור מוצר או לחתום על בקשת משיכה. מתחילים בזיהוי מועדי הפרישה, ריכוז החסכונות והמסמכים ובניית תקציב חודשי. אחר כך בודקים את אפשרויות הקצבה, את כספי הפיצויים, את הזכאות בביטוח הלאומי ואת היבטי המס.
אם אתם מתקרבים לפרישה ויש לכם כמה קופות, מעסיקים קודמים או שאלות לגבי פיצויים ומיסוי אפשר לקבוע פגישה עם אביעד ממן ולבנות סדר פעולות שמתאים לנתונים שלכם.
אודות הכותב
אביעד ממן הוא סוכן ביטוח בעל רישיון פנסיוני העוסק בתכנון פנסיוני ופיננסי. הוא מלווה לקוחות בבדיקת החסכונות, הכיסויים ומקורות ההכנסה כדי לקבל החלטות מתוך תמונה כלכלית מסודרת.
שאלות נפוצות
מרכזים דוחות עדכניים מכל הגופים ובודקים מה קיים בכל קופה, איזו קצבה צפויה ממנה ואילו מסמכי פרישה קשורים אליה. רק לאחר מכן אפשר להעריך את ההכנסה הכוללת.
לא. הפנסיה משולמת לפי תנאי המוצר הפנסיוני שבו חסכתם. קצבת אזרח ותיק משולמת לזכאים על ידי הביטוח הלאומי לפי תנאי הזכאות שלו.
טופס 161 קשור לדיווח על פרישה ממעסיק ולבחירות לגבי כספי הפיצויים. טופס 161ד משמש לבקשה לקיבוע זכויות לעניין הטבות המס על הקצבה המזכה או היוון קצבה כאשר מתקיימים התנאים לכך.
לא. לפני שמחליטים כדאי לבדוק את השפעת המשיכה על הקצבה העתידית ועל הטבות המס. התשובה תלויה בצרכים שלכם, בנתוני החיסכון ובהיסטוריית הפרישה.
אפשר להמשיך לעבוד ולקבל קצבה פנסיונית בהתאם לתנאי המוצר. חשוב לבדוק בנפרד את השלכות המס ואת תנאי הזכאות לקצבת אזרח ותיק, במיוחד בתקופה שבה חל מבחן הכנסות.
עושים סדר עם מילון מונחים קצר
- קצבה פנסיונית – תשלום תקופתי ממוצר החיסכון הפנסיוני לפי תנאיו והבחירות שנעשו לקראת הפרישה.
- קצבת אזרח ותיק – קצבה מהביטוח הלאומי המשולמת למי שעומדים בתנאי הזכאות שלו.
- טופס 161 – דיווח על פרישה מעבודה הכולל נתונים על הזכויות והכספים שהמעסיק העמיד לרשות העובד.
- קיבוע זכויות – הליך לקביעת אופן מימוש הפטור ממס על קצבה מזכה או היוון קצבה בהתאם לנתוני הפורש.
- טופס 161ד – טופס הבקשה לקיבוע זכויות המוגש לרשות המסים כאשר מתקיימים תנאי הזכאות.