אפשר לבקש למשוך כסף מקרן השתלמות גם לפני שהיא נזילה. השאלה החשובה היא כמה כסף יישאר בידיכם אחרי ניכוי המס והאם המשיכה תפגע בתוכנית החיסכון שלכם.
בדרך כלל, קרן השתלמות מאפשרת משיכה לכל מטרה בתנאי הפטור לאחר שש שנים ממועד ההפקדה הראשון, בכפוף לכללי המס ולתקרות. יש גם מקרים שבהם ניתן לממש את הטבת המס לאחר שלוש שנים, למשל לצורך השתלמות מוכרת או לאחר הגעה לגיל הפרישה. לפני כן, משיכה עשויה לגרור חיוב מס משמעותי.
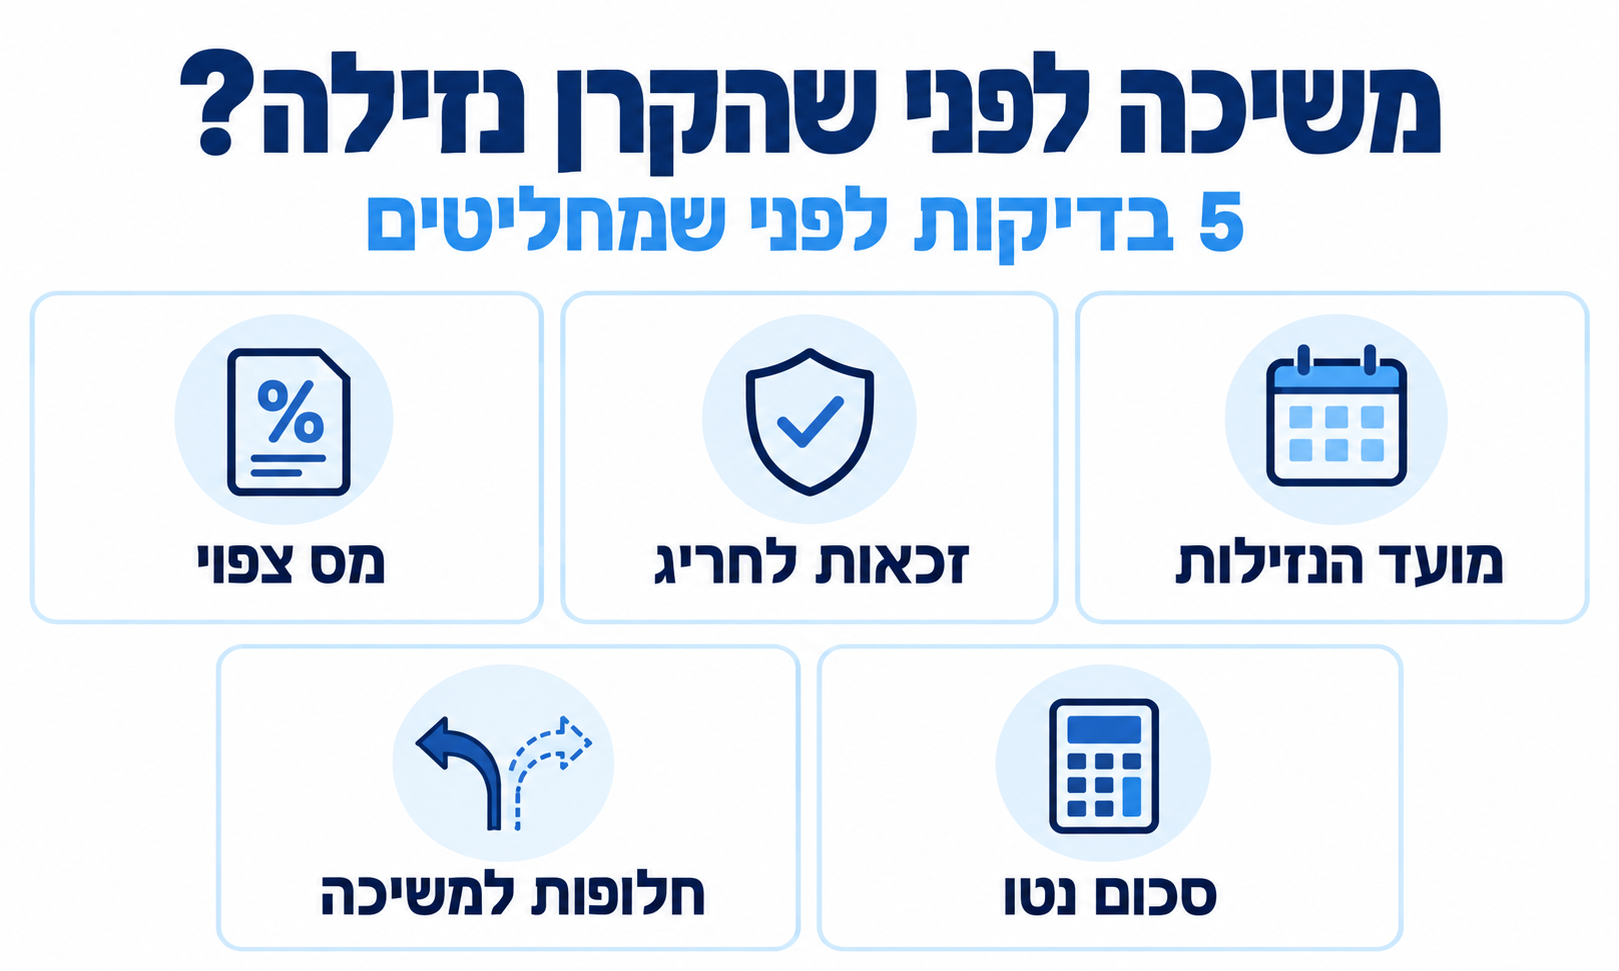
לכן, לפני שחותמים על בקשת משיכה, כדאי לברר את מועד הנזילות, לבקש מהקרן פירוט של הכספים ומהמס הצפוי, ולבדוק חלופות שמתאימות לצורך שלכם. אין שיעור מס אחד שנכון לכולם.
מתי קרן השתלמות נעשית נזילה?
את ותק הקרן בודקים בדרך כלל לפי מועד ההפקדה הראשונה לחשבון, ולא רק לפי תאריך פתיחת החשבון. ברוב המקרים, לאחר שש שנים אפשר למשוך את הכספים לכל מטרה תוך שמירה על הטבות המס החלות על הסכומים הזכאים לכך.
קיימים מסלולים מיוחדים שבהם תקופת הוותק קצרה יותר. למשל, לאחר שלוש שנים עשויה להתאפשר משיכה לצורך השתלמות או לימודים שעומדים בתנאים הקבועים בדין. אפשרות נוספת עשויה לחול על מי שהגיע לגיל הפרישה, גם כאן בכפוף לתנאים.
המילה "נזילה" אינה אומרת שכל שקל בקרן פטור ממס בכל מצב. הפקדות מעל תקרות ההטבה, סוג העמית וההיסטוריה של החשבון יכולים להשפיע על חישוב המס. אם יש לכם יותר מקרן אחת, בדקו כל חשבון בנפרד לפני שאתם מסיקים מהו מועד המשיכה שלו.
אפשר לקרוא עוד על מבנה המוצר ועל הטבותיו בעמוד קרן ההשתלמות. כאן נתמקד בשאלה מה עושים כשצריך כסף לפני מועד הנזילות.
האם אפשר למשוך לפני שש שנים?
כן, אפשר להגיש בקשה למשיכה מוקדמת, אך אין לבלבל בין האפשרות לקבל את הכסף לבין הזכאות למשוך אותו בפטור ממס. בקרן שעדיין לא צברה את הוותק הנדרש, המשיכה עשויה לחייב במס רכיבים שבעת ההפקדה או הצבירה נהנו מהטבות מס.
גם משיכה חלקית אינה הופכת את החלק שנמשך לפטור אוטומטית. לפני שמבקשים סכום מסוים, צריך להבין מאילו רכיבים הוא ישולם ומה יהיה סכום הנטו. אל תסיקו שאם מופיע באתר הקרן כפתור "משיכה", הפעולה תהיה משתלמת מבחינת מס.
לעיתים תמצאו ברשת פרסומים על הקלות זמניות במשיכה מוקדמת. בדקו תמיד אם ההקלה חלה גם במועד שבו אתם מתכננים למשוך. פרסום על הוראת שעה משנים קודמות אינו אישור אוטומטי למשיכה בתנאים זהים היום.
איזה מס עלול לחול על משיכה מוקדמת?
החישוב תלוי בשאלה אם הקרן שייכת לשכיר או לעצמאי, במקור ההפקדות, ברווחים, בהטבות שנוצלו ובהיסטוריה האישית. אצל שכיר, למשל, יש להבחין בין חלק העובד שכבר הופקד מכסף לאחר מס, לבין חלק המעסיק והרווחים שעשויים ליצור חבות מס במשיכה מוקדמת. אצל עצמאי התמונה שונה ותלויה גם באופן שבו ההפקדות טופלו לצורכי מס.
לכן, אל תסתפקו במשפט כמו "משיכה מוקדמת עולה 35% מס". שיעור כזה מזוהה עם כללים של מוצרים פנסיוניים אחרים, ואין להחיל אותו אוטומטית על קרן השתלמות. מצד שני, גם לא נכון להניח שהמס יסתכם במס רווחי הון בלבד.
בקשו מהגוף המנהל פירוט של היתרה לפי רכיבים ושל ניכוי המס הצפוי לפני הגשת הבקשה. אם יש ספק לגבי החבות הסופית או שיעור ניכוי המס במקור, כדאי לבדוק זאת עם איש מקצוע בתחום המס. כך תוכלו להעריך את סכום הנטו שייכנס לחשבון, במקום להסתמך על היתרה שמופיעה במסך.
מה בודקים לפני שמגישים בקשת משיכה?
לפני קבלת החלטה, אספו ארבעה פרטים מהקרן: מועד ההפקדה הראשונה ומועד הנזילות, היתרה והרכב הכספים, סכום המס שהגוף המנהל צפוי לנכות, והמסמכים הנדרשים במקרה של בקשה למשיכה במסגרת חריג מוכר.
בנוסף, הגדירו כמה כסף אתם צריכים ומתי. צורך של חודשיים שונה מצורך קבוע. אם תצטרכו רק חלק קטן מהסכום, השוו בין משיכה חלקית לבין אפשרויות מימון אחרות. בקשו גם להבין איך המשיכה תשפיע על יתרת הקרן ועל היכולת להמשיך לחסוך בה.
אל תגישו בקשה על סמך חישוב כללי שמצאתם באינטרנט. רק בדיקת החשבון שלכם תראה מה נצבר בו ומה עשוי לחול על המשיכה שאתם מתכננים.
האם יש חלופות למשיכת הכסף?
חלופה אפשרית היא להמתין עד מועד הנזילות, אם הוא קרוב ואם יש לכם מקור אחר לכסף בתקופת הביניים. אפשרות אחרת היא לבדוק הלוואה כנגד קרן ההשתלמות, אם הגוף המנהל מציע אותה. הלוואה אינה משיכה: הכספים נשארים בקרן, אבל אתם מתחייבים להחזרים ולעלות ריבית. התנאים והסיכון משתנים בין הצעות, ולכן צריך להשוות את עלות ההלוואה ואת יכולת ההחזר למס שתחסכו לכאורה.
לפני שנוגעים בחיסכון, בדקו גם כמה כסף נזיל כבר עומד לרשותכם. המדריך כמה כסף צריך להשאיר בעו"ש יכול לעזור לחשוב על כרית ביטחון ועל ניהול נזילות. אם עומד לרשותכם גם חיסכון אחר, השוו את עלות המימוש שלו ואת התאמתו לטווח הזמן. אל תעבירו כסף בין מוצרים רק על סמך שם המוצר.
הלוואה לא תמיד עדיפה על משיכה, והמתנה לא תמיד אפשרית. המטרה היא להשוות את העלות הכוללת ואת ההשפעה על התזרים, ולא לבחור לפי האפשרות שמביאה את הכסף לחשבון הכי מהר.
איך מחליטים מה נכון לעשות?
אם הקרן קרובה לנזילות, התחילו בבירור מדויק של התאריך ובסכום שאתם צריכים עד אז. אם הנזילות רחוקה, בקשו חישוב נטו למשיכה מוקדמת והצעה כתובה לכל חלופת מימון שאתם שוקלים. לאחר מכן השוו את העלות ואת ההחזרים החודשיים מול מצבכם הכלכלי.
החלטה כזו משתלבת בתכנון הכסף הפנוי וההשקעות של המשפחה. כדאי להביא בחשבון גם קרן חירום, חובות קיימים ומטרות קרובות. אם אינכם בטוחים כיצד להשוות בין האפשרויות, אפשר לקבוע פגישה לבדיקת תיק החיסכון.
השורה התחתונה: אפשר למשוך קרן השתלמות לפני שהיא נזילה, אך לפני שמבצעים את המשיכה צריך לדעת מה באמת יישאר בידיכם ומה תוותרו עליו.
אודות הכותב
אביעד ממן הוא מהנדס תעשייה וניהול וסוכן ביטוח בעל רישיון פנסיוני, בעל הכשרה כמתכנן פיננסי ומתכנן פרישה. הוא מסייע ללקוחות להבין את החסכונות והכיסויים הקיימים ולבחון החלטות פיננסיות בהתאם לצורכיהם. אפשר להכיר את הגישה שלו בעמוד אודות אביעד ממן.
שאלות נפוצות
לא ככלל. אחרי שלוש שנים עשויים לחול חריגים, למשל משיכה להשתלמות שעומדת בתנאים או משיכה של מי שהגיע לגיל הפרישה. משיכה רגילה לכל מטרה בתנאי הפטור קשורה בדרך כלל לוותק של שש שנים.
אפשר לבקש משיכה חלקית, אך יש לבדוק מראש כיצד יחושב המס על החלק שיימשך. בקשו מהגוף המנהל את סכום הנטו הצפוי ואת ההשלכות על החשבון לפני אישור הפעולה.
אין שיעור אחד שמתאים לכל העמיתים. החבות תלויה בסוג הקרן, בהרכב ההפקדות והרווחים ובהטבות המס שניתנו. בדקו חישוב אישי מול הגוף המנהל, ובמידת הצורך גם מול איש מקצוע בתחום המס.
לא תמיד. הלוואה עשויה לשמור את הכסף בקרן, אך כרוכה בריבית ובהתחייבות להחזר. השוו בין עלות ההלוואה, יכולת ההחזר והמס הצפוי במשיכה, בהתאם למצבכם.
לא. נזילות נותנת לכם אפשרות למשוך, אך אינה מחייבת זאת. אם אינכם צריכים את הכסף כעת, אפשר לבדוק אם השארתו בקרן מתאימה למטרות, למסלול ההשקעה ולרמת הסיכון שלכם.
עושים סדר – מילון מונחים קצר
- ותק הקרן – פרק הזמן המשמש לבדיקת הזכאות למשיכה לפי הכללים, בדרך כלל ממועד ההפקדה הראשונה לחשבון.
- נזילות – האפשרות למשוך את כספי הקרן במועד מסוים לפי תנאי הקרן והדין, שאלת הפטור ממס נבדקת בנפרד לפי הרכיבים והכללים.
- משיכה מוקדמת – משיכה לפני שהקרן עומדת בתנאי הוותק הרגילים למשיכה לכל מטרה תוך שמירה על הטבות המס.
- ניכוי מס במקור – סכום שהגוף המשלם עשוי לנכות בעת התשלום ולהעביר לרשות המסים, בהתאם לכללים ולנתונים שבידיו.
- משיכה חלקית – הוצאת חלק מהכספים שבקרן, בכפוף לכללי החשבון ולחישוב המס על הסכום שנמשך.
- הלוואה כנגד קרן השתלמות – אשראי שהגוף המנהל עשוי להציע על בסיס הכספים הצבורים בקרן. מדובר בחוב שיש להחזיר לפי תנאי ההלוואה.