כשמחליפים עבודה, החיסכון שכבר נצבר לפנסיה נשאר בקופה, אבל ההפקדות של המעסיק הקודם נפסקות.
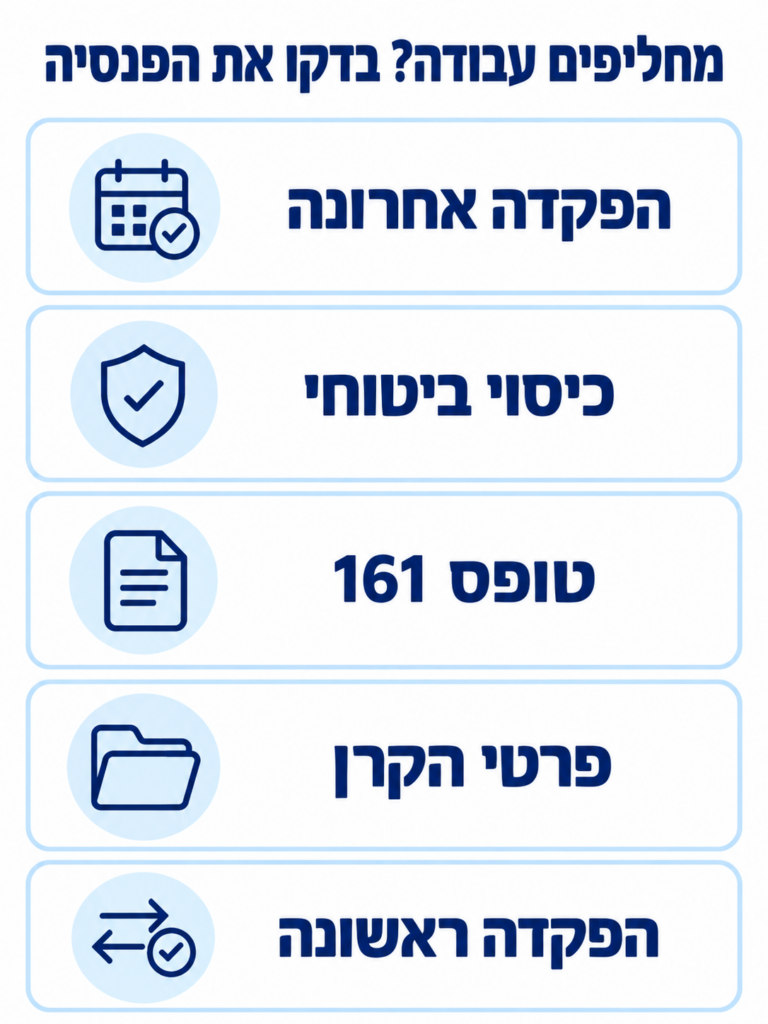
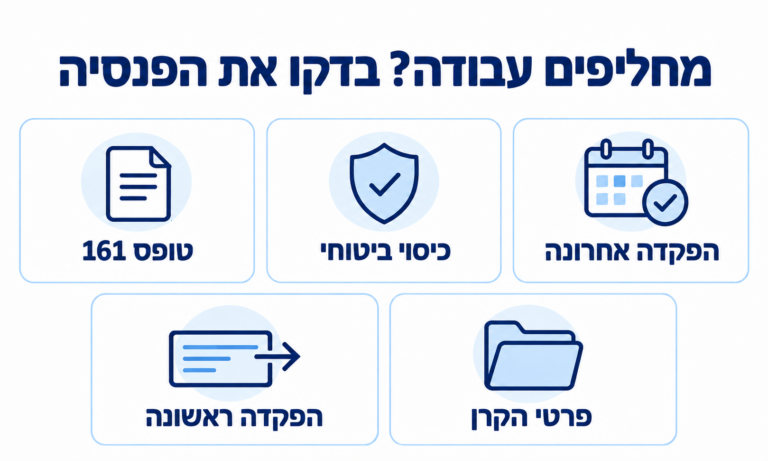
בתקופת המעבר חשוב לבדוק מתי נכנסה ההפקדה האחרונה, האם הכיסוי הביטוחי לנכות ולשאירים נשמר, ומה צריך למסור למעסיק החדש. בנוסף, כדאי לקבל את מסמכי סיום העבודה ולבחון בזהירות את האפשרויות לגבי כספי הפיצויים.
רק אחרי שהמעסיק החדש מתחיל להפקיד, בודקים שהכסף נקלט בחשבון הפנסיוני הנכון.
מה קורה לפנסיה כשעוזבים מקום עבודה?
מעבר עבודה לא מוחק את מה שחסכתם. הכסף שהצטבר נשאר בקרן הפנסיה או במוצר הפנסיוני שבו הוא מנוהל, גם אם לא התחלתם לעבוד מיד במקום אחר. מה שמשתנה הוא זרם ההפקדות: המעסיק הקודם מפסיק להפקיד, והמעסיק החדש עדיין לא בהכרח התחיל.
הפער הזה חשוב משום שקרן פנסיה משלבת חיסכון לפרישה עם כיסוי ביטוחי, בדרך כלל למקרה של נכות ולשאירים. חיסכון שכבר נצבר אינו מבטיח לבדו שהכיסויים הללו ימשיכו ללא הגבלה בזמן. לכן המטרה במעבר אינה רק להעביר פרטי קופה לחשבות השכר, אלא לוודא מה קורה בין ההפקדה האחרונה להפקדה הבאה.
שלב ראשון בודקים את הקרן ואת מועד ההפקדה האחרון
היכנסו לאזור האישי של הגוף שמנהל את הפנסיה ורשמו לעצמכם את שם הקרן, מספר החשבון או הפוליסה, מועד ההפקדה האחרונה, דמי הניהול, מסלול ההשקעה והכיסויים הביטוחיים. השוו את ההפקדות האחרונות לתלושי השכר מהמעסיק שעזבתם.
אם יש לכם יותר ממוצר פנסיוני אחד, אל תניחו שהמוצר שאליו הופקדו כספים בעבר הוא בהכרח זה שאליו הופקדו הכספים לאחרונה. חשוב לזהות איזו קופה הייתה פעילה ערב סיום העבודה ומה מצב הכיסוי שלה. בדיקה מסודרת של הפקדות המעסיק לפנסיה יכולה לעזור לכם לגלות גם הפקדה חסרה מלפני המעבר.
שמרו צילום או מסמך של פרטי הקרן וההפקדות. כך תוכלו למסור למעסיק החדש נתונים מדויקים ולבדוק בהמשך אם הכסף הגיע ליעדו.
שלב שני שומרים על הכיסוי הביטוחי בתקופת המעבר
בקרן פנסיה, לאחר שההפקדות נפסקות עשויה לחול תקופה שבה הכיסוי הביטוחי נשמר באמצעות הסדר זמני. בדרך כלל מדובר בעד חמישה חודשים ממועד הפסקת ההפקדות, אך אל תסתמכו על המספר הזה בלי לברר ישירות מול הקרן את התאריך והמצב שלכם. בביטוח מנהלים ובמוצרים אחרים התנאים עשויים להיות שונים.
אם צפוי פער ממושך עד לחידוש ההפקדות, פנו לגוף המנהל ובקשו לבדוק הסדר ריסק זמני או אפשרות להפקדה עצמאית. הסדר ריסק נועד לשמר כיסוי ביטוחי בתקופה שבה אין הפקדות שוטפות הוא אינו מחליף את החיסכון החודשי שלא הופקד. משך ההסדר, עלותו והכיסויים שיישמרו תלויים במוצר ובתנאים האישיים, ולכן בקשו אישור בכתב על מה שסוכם.
כדאי לבצע את הבירור סמוך לעזיבת העבודה, במיוחד אם אתם מתכננים הפסקה בין עבודות, עבודה כעצמאים או מעבר למשרה שההפקדות בה יחלו רק בהמשך. אם הכיסוי כבר פקע, חידושו עשוי להיות כפוף לתנאים אחרים לכן לא מומלץ להמתין למכתב מהקרן.
שלב שלישי מחליטים מה לעשות עם כספי הפיצויים
בסיום העבודה בקשו מהמעסיק את מסמכי הפרישה והמידע על הכספים שנצברו לזכותכם. טופס 161 מרכז את נתוני סיום ההעסקה ואת הזכויות הרלוונטיות, ומאפשר גם למסור את בחירותיכם ביחס לכספי הפיצויים. עצם עזיבת מקום העבודה אינה מחייבת למשוך את הכספים.
לפני שמבקשים משיכה, כדאי להבין את ההשפעה על החיסכון לפרישה ועל הטבות המס בהווה ובעתיד. כספי הפיצויים הם לעיתים חלק משמעותי מהצבירה הפנסיונית. משיכתם מקטינה את הסכום שיישאר לקצבה העתידית, ובנסיבות מסוימות יכולה להשפיע גם על הטבות המס בקצבה. האפשרות להשאיר את הכספים בקופה והסיווג המתאים לצורכי מס תלויים בפרטי המקרה ובטופס.
אל תקבלו החלטה אוטומטית רק מפני שהמעסיק העביר מסמכי סיום עבודה. אם הסכומים משמעותיים או שהיו לכם כמה מעסיקים, בקשו הסבר מקצועי לפני הגשת בחירה או בקשת משיכה.
שלב רביעי מעדכנים את המעסיק החדש
עם הקליטה לעבודה החדשה, העבירו למחלקת השכר את פרטי המוצר הפנסיוני שבחרתם ובקשו לוודא לאן יועברו ההפקדות. זכותכם לבחור את סוג המוצר ואת הגוף המנהל אינכם חייבים לעבור לקרן שמציע המעסיק רק מפני שהיא ההסדר המקובל אצלו.
אם הגעתם לעבודה החדשה כשיש לכם ביטוח פנסיוני, הזכאות להפקדות לפי צו פנסיית חובה היא מהיום הראשון. המעסיק רשאי לבצע את ההפקדות עבור התקופה הזו רטרואקטיבית לאחר שלושה חודשי עבודה, או עד סוף שנת המס אם הוא מגיע קודם. לעובדים שמתחילים בלי ביטוח פנסיוני קיים, תחילת הזכאות לפי הצו עשויה להיות רק לאחר שישה חודשי עבודה. הסכם עבודה או הסדר מיטיב יכולים לקבוע תנאים טובים יותר.
הפרשה רטרואקטיבית אינה סיבה להניח שהכיסוי הביטוחי נשמר אוטומטית לאורך כל תקופת ההמתנה. כשיש פער בין ההפקדות, בדקו מול הקרן מה מצב הכיסוי בפועל. ואם מציעים לכם לפתוח קרן חדשה, השוו קודם דמי ניהול, מסלולי השקעה, כיסויים ותנאים קיימים. תכנון פנסיוני מסודר בוחן את כל אלה יחד, ולא רק את ההצעה שמונחת על השולחן ביום הקליטה.
שלב חמישי מוודאים שההפקדות נקלטו
אחרי מועד ההפקדה הצפוי, בדקו את תלוש השכר ואת האזור האישי בקרן. חפשו שלושה דברים: האם נוכה מכם רכיב עובד, האם נקלטו גם הפקדות המעסיק והפיצויים, והאם הכול שויך לחשבון שבחרתם. אם המעסיק ביצע הפקדה רטרואקטיבית, בדקו גם את חודשי העבודה שאליהם היא מתייחסת.
אל תסתפקו בכך שבתלוש מופיע סעיף פנסיה. התלוש מציג מה חושב בשכר האזור האישי מציג מה נרשם בפועל בקופה. אם יש פער, פנו לחשבות השכר ולגוף המנהל עם התלוש ופרטי החשבון, ובקשו בירור בכתב. הרחבנו על הדרך לטפל בכך במאמר מה עושים אם המעסיק לא הפריש לפנסיה.
לסיכום מעבר עבודה הוא זמן טוב לעשות סדר
לפני העזיבה מזהים את הקרן ואת ההפקדה האחרונה. בתקופת המעבר בודקים את רצף הכיסוי הביטוחי ומטפלים במסמכי סיום העבודה. בעבודה החדשה: בוחרים לאן להפקיד ומוודאים שההפקדה הראשונה אכן נקלטה. אלה פעולות קצרות יחסית שיכולות למנוע פערים שיתגלו רק אחרי חודשים או שנים.
אם אינכם בטוחים מה קורה לכיסוי שלכם, או שאתם מתלבטים בין המשך הקרן הקיימת לפתיחת קרן אחרת, אפשר לקבוע פגישה עם אביעד ממן ולבדוק את התמונה הפנסיונית המלאה לפני שמקבלים החלטה.
אודות הכותב
אביעד ממן עוסק בתכנון פנסיוני ופיננסי ובהתאמת פתרונות ביטוח וחיסכון למצב האישי של לקוחותיו. באתר הוא מנגיש את השאלות שעולות בהחלטות כלכליות יומיומיות ומסייע לעשות סדר בין האפשרויות.
שאלות נפוצות
לא. הכסף שכבר נצבר נשאר במוצר הפנסיוני, גם אם המעסיק הקודם הפסיק להפקיד. עם זאת, חשוב לבדוק בנפרד את מצב הכיסוי הביטוחי ואת מועד ההפקדה האחרונה.
לא. העובדים זכאים לבחור את המוצר הפנסיוני ואת הגוף שינהל אותו. לפני מעבר לקרן אחרת כדאי להשוות את התנאים הקיימים, דמי הניהול והכיסויים.
בקרן פנסיה קיימת לרוב תקופת שמירה זמנית של עד חמישה חודשים לאחר הפסקת ההפקדות. התאריך המדויק והאפשרות להמשך הסדר תלויים במוצר ובנסיבות. בדקו ישירות מול הגוף המנהל וקבלו אישור על הכיסוי.
אם התחלתם לעבוד כשיש לכם ביטוח פנסיוני, הזכאות לפי צו פנסיית חובה מתחילה מהיום הראשון, אף שההפקדה בפועל יכולה להתבצע רטרואקטיבית לאחר שלושה חודשים או עד סוף שנת המס, לפי המוקדם. אם לא היה לכם ביטוח פנסיוני לפני תחילת העבודה, הכלל לפי הצו שונה ועשויה לחול המתנה של שישה חודשים.
זו החלטה שצריך לבדוק לפי מצבכם. משיכה עשויה להקטין את החיסכון לקצבה ולהשפיע על הטבות מס עתידיות. קודם קבלו את נתוני טופס 161 והשוו את האפשרויות מול איש מקצוע המתאים למקרה שלכם.
עושים סדר – מילון מונחים קצר
הפקדה פנסיונית – סכומים שהעובד והמעסיק מעבירים למוצר החיסכון, לרבות רכיב הפיצויים שהמעסיק מפקיד.
רצף כיסוי ביטוחי – המשך הכיסויים הכלולים במוצר הפנסיוני בתקופה שבין עבודות או בין הפקדות, בהתאם לתנאי המוצר.
הסדר ריסק זמני – הסדר לשמירת הכיסוי הביטוחי כשהפקדות שוטפות נפסקו, ללא המשך צבירת חיסכון מההפקדות הרגילות.
טופס 161 – דיווח על פרישה מעבודה הכולל את נתוני הזכויות והכספים, לצד בחירות העובד ביחס לכספי הפיצויים.
רכיב פיצויים – החלק שהמעסיק מפקיד לחיסכון הפנסיוני עבור פיצויי פיטורים; הוא עשוי להיות חלק מהבסיס לקצבה העתידית.