חשבון פנסיוני ממקום עבודה קודם אינו נעלם כשמפסיקים להפקיד אליו.
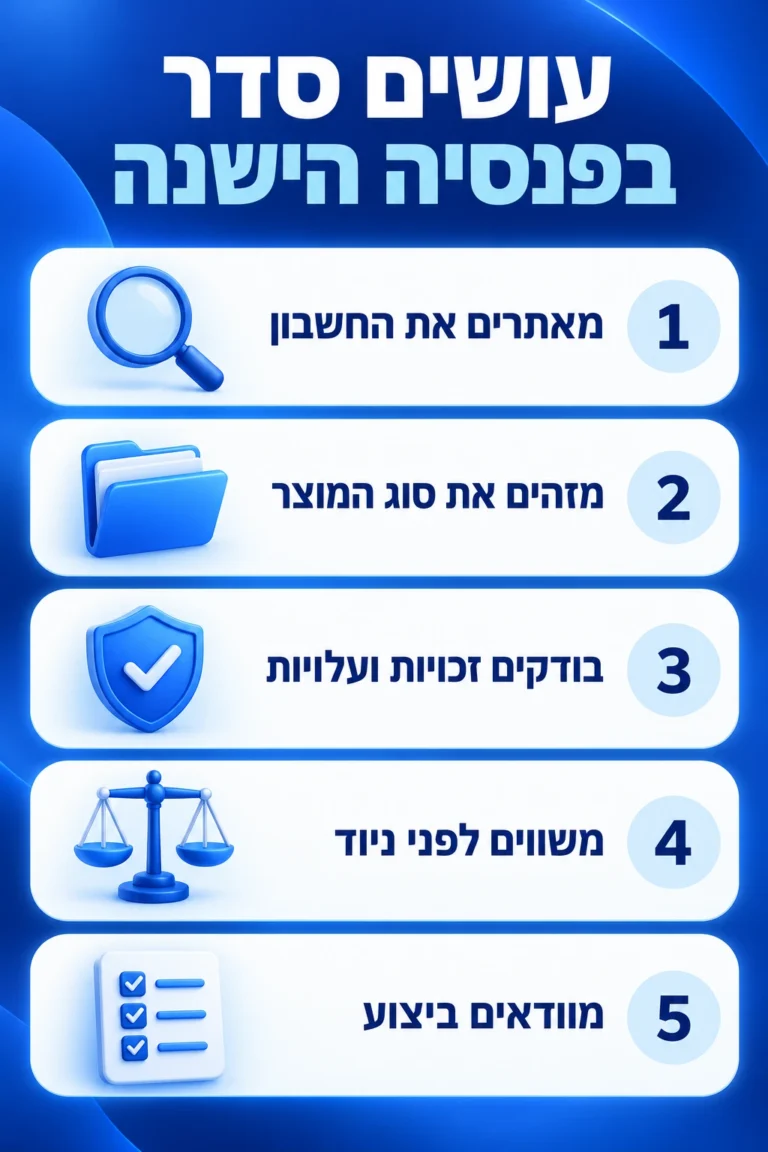
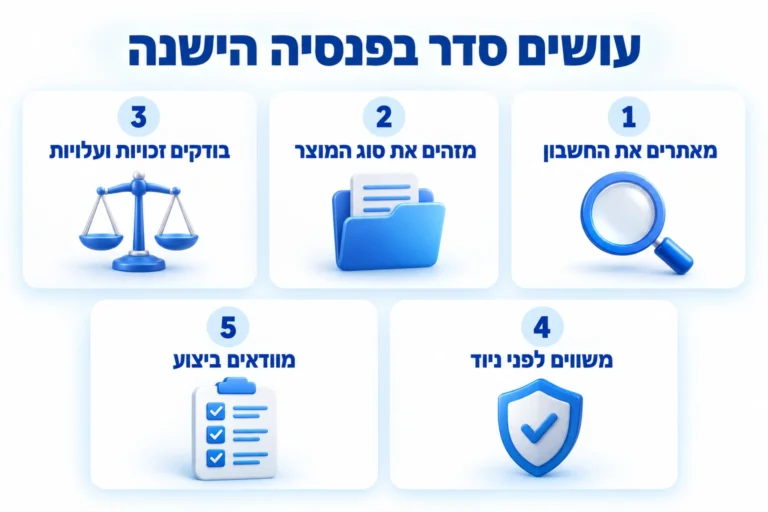
לפני שמשאירים אותו כפי שהוא, מאחדים או מבקשים משיכה, מאתרים את החשבון ובודקים את סוג המוצר, היתרה, דמי הניהול והזכויות.
חשבון ישן שאינו פעיל אינו בהכרח ״קרן פנסיה ותיקה״, ולכן חשוב לזהות במדויק מה קיים על שמכם.
אחרי השוואת האפשרויות מחליטים מה מתאים ומוודאים שכל שינוי בוצע כפי שהתכוונתם.
קודם מבדילים בין חשבון ישן לבין קרן ותיקה
כשאומרים פנסיה ישנה ממקום עבודה קודם מתכוונים בדרך כלל לחיסכון שכבר אינו מקבל הפקדות.
זה יכול להיות חשבון בקרן פנסיה חדשה, פוליסת ביטוח מנהלים או מוצר אחר.
המונח ״קרן פנסיה ותיקה״ מציין סוג מוצר מסוים ואינו תיאור של כל חשבון שנפתח מזמן.
להבחנה הזו יש חשיבות לפני שמדברים על איחוד או ניוד.
אל תחילו כללים של קרן פנסיה חדשה על מוצר אחר רק מפני שבשניהם יש כסף לפרישה.
חפשו במסמכים את שם המוצר והחברה, מספר החשבון ומעמדו העדכני.
אם המעבר בין העבודות מתרחש עכשיו מתאים להתחיל גם מהמדריך מה עושים עם הפנסיה כשמחליפים עבודה.
כאן נעסוק בחשבון שכבר נשאר מאחור ובבדיקת האפשרויות לגביו.
מאתרים את החשבון ומאמתים את הנתונים
חפשו דוחות ישנים, תלושי שכר והודעות מהגופים שניהלו את החיסכון.
אפשר להיעזר במנוע הממשלתי לאיתור חסכונות פנסיוניים לא פעילים כדי לזהות גופים שבהם עשוי להתקיים חשבון.
לצורך תמונה מפורטת של מוצרים פעילים ולא פעילים אפשר לברר גם שימוש במסלקה הפנסיונית.
תוצאת איתור אינה תחליף לאישור יתרה וזכויות מהגוף המנהל.
פנו לכל חברה שזוהתה ובקשו דוח עדכני, מצב פעילות ופרטי קשר נכונים.
אם קיבלתם יותר מתוצאה אחת בדקו שאין מדובר בחשבונות או במוצרים שונים אצל אותה חברה.
הכינו רשימה אחת של החשבונות הישנים לצד החיסכון שאליו מופקדים כספים כיום.
כך אפשר לראות מה דורש טיפול ומה כבר נכלל בהסדר אחר.
אל תסתמכו על הזיכרון או על הסכום שמופיע בתלוש מלפני שנים.
בודקים מה ממשיך להתנהל גם בלי הפקדות
הפסקת ההפקדות אינה אומרת שהכסף חדל להיות מושקע או שלא נגבות עלויות.
בדקו את מסלול ההשקעה, היתרה ודמי הניהול בפועל.
התנאים בחשבון לא פעיל עשויים להיות שונים ממה שזכרתם בתקופת העבודה.
בדקו בנפרד את הכיסוי הביטוחי.
יתרת חיסכון קיימת אינה הוכחה לכך שכיסוי לנכות או לשאירים עדיין בתוקף.
בקשו מהגוף המנהל אישור על המצב הנוכחי ועל המשמעות של חידוש הפקדות או מעבר, אם אתם שוקלים אותם.
להסבר על מרכיבי החיסכון והביטוח אפשר להיעזר בעמוד קרן פנסיה.
המטרה היא להבין מה יש בחשבון היום לפני שבוחרים מה לעשות בו מחר.
מתי בוחנים איחוד עם הפנסיה הפעילה?
ריכוז חשבונות עשוי לפשט את המעקב ולאפשר השוואת תנאים ברורה יותר.
אבל חשבון אחד אינו בהכרח עדיף בכל מקרה, ואיחוד אינו חיסכון אוטומטי בכל סוגי העלויות.
צריך להשוות את ההצעה בפועל לתנאים הקיימים.
רשמו לכל חלופה את דמי הניהול, מסלולי ההשקעה, הזכויות והכיסויים הרלוונטיים.
בדקו אילו רכיבי כסף עוברים ואם יש מגבלות או תנאים מיוחדים.
אם קיימים כמה סוגי מוצרים בקשו הסבר לכל אחד בנפרד ולא תשובה כללית על ״איחוד הפנסיות״.
אל תאשרו מעבר רק בגלל תשואת השנה האחרונה או הבטחה בעל פה שהכול נשמר.
בקשו תיעוד של הסיבות להמלצה ושל התנאים שעליהם היא מתבססת.
ההחלטה צריכה להתאים לצרכים שלכם ולמוצר המסוים.
אילו זכויות חשוב לבדוק לפני ניוד?
בחלק מהמוצרים עשויים להיות תנאים מיוחדים, כמו הוראות חוזיות בפוליסת ביטוח מנהלים ישנה או זכויות שמקורן בסוג הקרן.
אין להניח שתנאים כאלה קיימים בכל מוצר ישן, אבל גם אין להתעלם מהאפשרות לפני העברה.
אם מתברר שמדובר בקרן ותיקה או בפוליסה עם תנאים מיוחדים, עצרו לבדיקת המשמעות של כל פעולה.
בקשו מבעל רישיון מתאים להסביר מה ניתן להעביר, אילו זכויות עלולות להשתנות והאם קיימת אפשרות לחזור למצב הקודם.
אל תראו בניוד פעולה טכנית בלבד.
בדקו גם הלוואות, שעבודים או הוראות אחרות שעשויים להשפיע על החשבון.
כשיש היסטוריה של כמה מעסיקים או מסמכי מס חסרים, כדאי להשלים את התמונה לפני חתימה על בקשה.
למה לא למשוך רק כי מדובר בכסף ממעסיק קודם?
הכסף אינו נעשה חופשי למשיכה רק מפני שהעבודה הסתיימה או שהחשבון אינו פעיל.
תנאי המשיכה והמיסוי תלויים בסוג המוצר, ברכיבי הכסף ובנסיבות שלכם.
פעולה שנראית כמו סגירת חשבון קטן עלולה להקטין חיסכון שמיועד לקצבה.
הבחינו בין תגמולים לפיצויים ובדקו את מסמכי סיום העבודה.
משיכת כספי פיצויים יכולה להשפיע גם על היבטי מס עתידיים.
אם מוצעת לכם משיכה בקשו פירוט של הסכום נטו, המס והזכויות שיושפעו לפני מתן הסכמה.
היזהרו מהבטחות כלליות שלפיהן אפשר ״לשחרר כל פנסיה בלי פגיעה״.
בקשו לראות את הבסיס לפטור או לזכאות במקרה שלכם.
עצם קיומו של גוף שמציע לבצע פעולה אינו מוכיח שהיא מתאימה לכם.
אחרי ההחלטה מוודאים שהטיפול הושלם
אם בחרתם להשאיר את החשבון עדכנו פרטי קשר והגדירו כיצד תעקבו אחר דוחות, עלויות ומסלול השקעה.
אם בחרתם להעביר כספים שמרו את הבקשה ואת אישורי הביצוע ובדקו את הדוח בגוף המקבל.
ודאו שהועברו הסכומים והרכיבים שנכללו בבקשה ושפרטי החשבון תואמים.
אם החשבון שאליו מועברות ההפקדות השוטפות משתנה, בדקו בנפרד שגם המעסיק קיבל את הנתונים הנכונים.
העברת צבירה אינה סיבה להניח שכל ההפקדות העתידיות כבר טופלו.
לפנסיה ישנה ממקום עבודה קודם כדאי להתייחס כחלק מתוכנית הפרישה שלכם ולא ככסף שנשכח.
אפשר לפנות לאביעד ממן דרך עמוד הפנסיה לבדיקת החשבונות והחלופות.
המידע כללי ואינו מחליף בדיקה אישית לפני שינוי או משיכה.
אודות הכותב
אביעד ממן עוסק בתחומי הביטוח, הפנסיה והתכנון הפיננסי ומלווה לקוחות בבחינת החסכונות, העלויות והצרכים לקראת החלטות פנסיוניות.
שאלות ותשובות
מתחילים מדוחות ותלושים ישנים וניתן להיעזר במנוע הממשלתי לאיתור חסכונות לא פעילים.
את היתרה והזכויות מאמתים ישירות מול הגוף המנהל.
לפעמים, אך נדרשת השוואה של סוגי המוצרים, התנאים, הזכויות ודמי הניהול.
אין לאחד אוטומטית לפני שבודקים אם קיימים תנאים מיוחדים שחשוב לשמור.
לא.
חשבון ישן יכול להיות בקרן חדשה או במוצר אחר.
״קרן פנסיה ותיקה״ היא סוג מוצר שיש לזהות לפי המסמכים.
כספים שנותרו במוצר ממשיכים להתנהל לפי תנאיו.
בדקו בדוח העדכני את היתרה, מסלול ההשקעה והעלויות ולא רק את מועד ההפקדה האחרונה.
אין תשובה אחידה.
הזכאות והמס תלויים במוצר, ברכיבים ובנסיבות.
בקשו בדיקה אישית של התנאים וההשפעה על החיסכון לפני בקשת משיכה.
עושים סדר עם מילון מונחים קצר
- חשבון לא פעיל – חשבון שאינו מקבל הפקדות שוטפות לפי הגדרת המוצר והדיווח.
- קרן פנסיה ותיקה – סוג קרן פנסיה מסוים שאינו נקבע רק לפי גיל החשבון שלכם.
- ניוד – העברת כספים בין מוצרים או גופים בכפוף לכללים החלים עליהם.
- צבירה – סכום החיסכון שנצבר בחשבון.
- תגמולים – רכיבי חיסכון שמקורם בהפקדות העובד והמעסיק לתגמולים.
- פיצויים – רכיב כספים הקשור לזכויות בסיום עבודה ולכללי המס הרלוונטיים.