אז משלמים מס על הפנסיה או לא?
בכל הרצאה שאני נותן אני שואל את הקהל שאלה אחת: מי חושב שעל קצבת פנסיה לא משלמים מס הכנסה? ובכל פעם, חצי מהאולם מרים יד.
אז הנה התשובה: משלמים.
קצבת פנסיה היא הכנסה לכל דבר ועניין, בדיוק כמו משכורת, ומס הכנסה מתייחס אליה ככה.
אבל זה רק חצי מהסיפור.
המדינה נותנת לכל פורש סל של הטבות מס, ומי שיודע להשתמש בו נכון יכול לשלם על הפנסיה שלו אפס מס, ואפילו להוציא חלק מהכסף ביד, פטור ממס.
מי שלא מתכנן, משלם.
על אותו סכום בדיוק.
בכתבה הזאת אני עושה סדר: איך הפנסיה ממוסה, מה זה סל הפטור, מה זה קיבוע זכויות, מתי אפשר להוציא כסף כסכום חד-פעמי, ושתי דוגמאות אמיתיות במספרים, של גבר ושל אישה שפורשים ב-2026.
איך הפנסיה שלכם ממוסה
קצבת הפנסיה ממוסה לפי אותן מדרגות מס של משכורת.
ככל שהקצבה גבוהה יותר, ככה השקלים האחרונים שלה נכנסים למדרגה גבוהה יותר.
| הכנסה חודשית חייבת (₪) | שיעור המס |
|---|---|
| עד 7,010 | 10% |
| 7,011 עד 10,060 | 14% |
| 10,061 עד 19,000 | 20% |
| 19,001 עד 25,100 | 31% |
| 25,101 עד 46,690 | 35% |
| מעל 46,690 | 47% (ומעל 60,130 נוסף מס יסף) |
ומה שמקטין את המס בפועל הן נקודות הזיכוי.
הן לא נעלמות כשיוצאים לפנסיה.
ב-2026 כל נקודת זיכוי שווה כ-242 שקל בחודש:
- גבר תושב ישראל: 2.25 נקודות, כ-545 שקל בחודש שיורדים מהמס.
- אישה תושבת ישראל: 2.75 נקודות, כ-665 שקל בחודש.
נקודות על ילדים קטנים בדרך כלל כבר לא רלוונטיות בגיל פרישה.
מי שיש לו זכאות נוספת, למשל תואר אקדמי או יישוב מזכה, צריך לבדוק את זה בנפרד.
עכשיו מגיע החלק המעניין באמת: הפטורים.
סל הפטור – כמעט מיליון שקל שמגיעים לכם
כל מי שמגיע לגיל פרישה מקבל מהמדינה סל פטור ממס.
הסל אחיד לכולם, לא משנה כמה הרווחתם וכמה חסכתם.
ב-2026 הוא עומד על 976,005 שקל.
מאיפה המספר הזה מגיע? יש תקרה שנקראת תקרת הקצבה המזכה, 9,430 שקל בחודש.
ב-2026 מגיע פטור של 57.5% ממנה, כלומר כ-5,422 שקל בחודש.
כפול 180 חודשים, זה הסל.
החישוב: 9,430 שקל × 57.5% × 180 חודשים = 976,005 שקל.
והפטור רק הולך וגדל: 57.5% ב-2026, 62.5% ב-2027 ו-67% מ-2028 ואילך.
על איזה כסף זה חל? על קצבה מזכה: קצבה מקרן פנסיה, מביטוח מנהלים, מקופת גמל או מפנסיה תקציבית, מהרגע שמגיעים לגיל הפרישה.
ועכשיו הנקודה שכמעט אף אחד לא מכיר: את הסל הזה אתם מחלקים בעצמכם.
אפשר לנצל אותו כפטור חודשי על הקצבה, כסכום חד פעמי פטור ממס, או בשילוב של שניהם.
הפטור על הקצבה וקיבוע הזכויות הם לא שני דברים נפרדים.
הם אותו סל, בשני שימושים שונים.
קיבוע זכויות – הטופס שמחלק את הסל
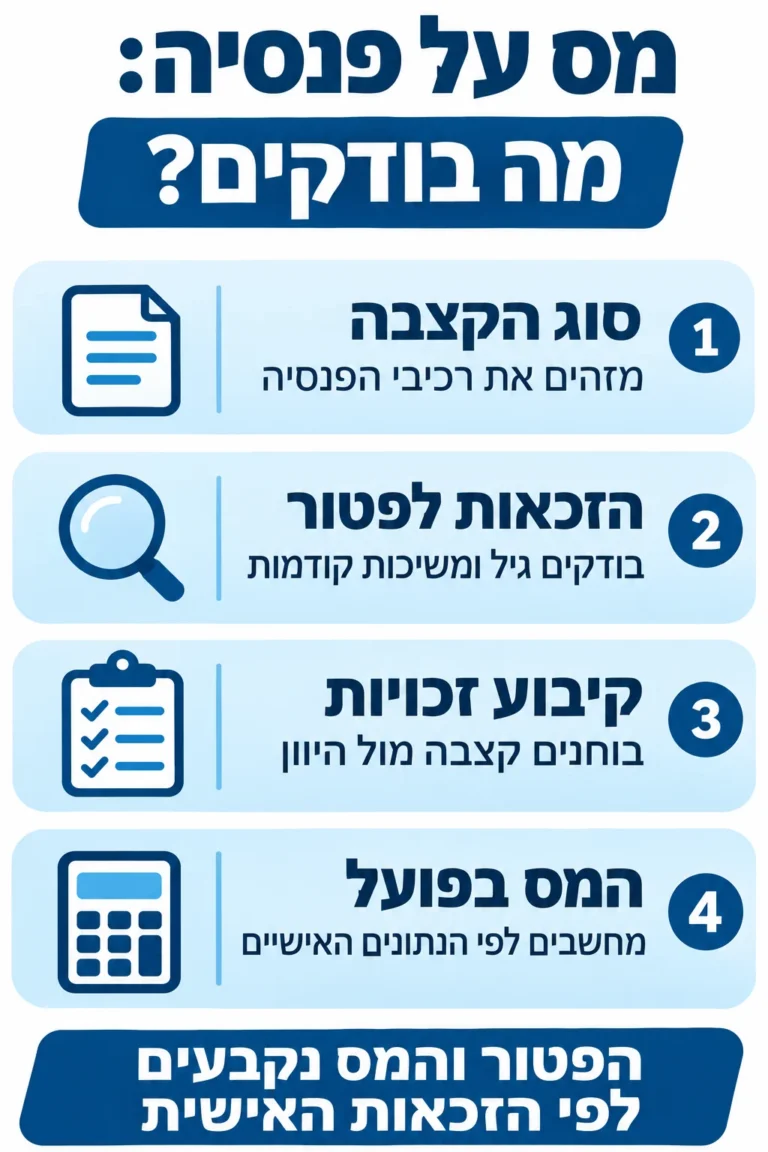
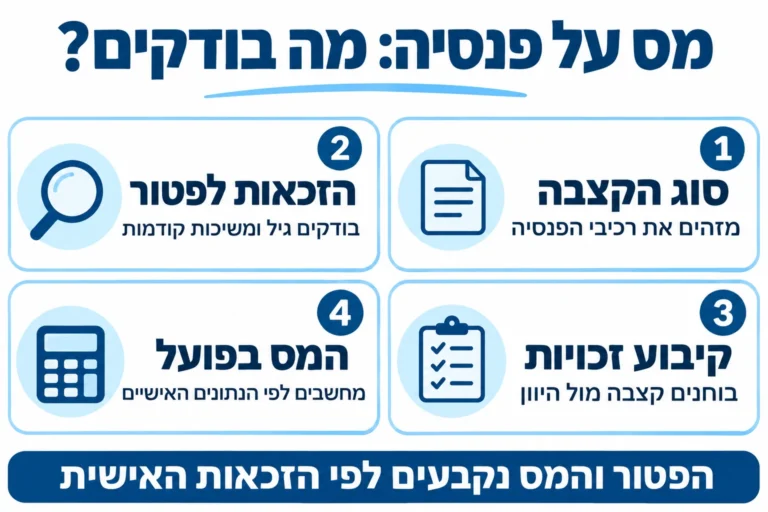
קיבוע זכויות הוא טופס אחד מול מס הכנסה, טופס 161ד, שמגישים סמוך לתחילת הקצבה.
בו אתם אומרים למס הכנסה איך לחלק את סל הפטור שלכם.
יש בעצם שלושה שימושים לסל:
- פטור חודשי על הקצבה: כל חודש חלק מהפנסיה מגיע בלי מס, עד כ-5,422 שקל.
- היוון פטור: סכום חד פעמי מכסף הקצבה, בלי מס.
- קיזוז מענקים: אם משכתם פיצויים פטורים בעבר, הם יורדים מהסל.
כל שקל שלוקחים מהסל לשימוש אחד יורד מהשימושים האחרים.
מה שנשאר בסל מתחלק ב-180 והופך לפטור החודשי:
הנוסחה: פטור חודשי = (976,005 פחות היוון פטור, פחות 1.35 × מענקים פטורים) חלקי 180.
נוסחת הקיזוז, המלכודת שרוב האנשים לא מכירים: כל שקל של מענק פטור שמשכתם ב-32 השנים שלפני הפרישה מוריד מהסל בערך 1.35 שקל.
כלומר מי שמשך 200 אלף שקל פיצויים פטורים כשעזב עבודה לפני כמה שנים, מגיע לפרישה עם סל קטן בכ-270 אלף שקל.
והכי חשוב: ההחלטה ננעלת.
לפי הוראות רשות המסים, 90 יום אחרי שהתקבל לראשונה הפטור על הקצבה, ההחלטה על היוון בפטור כבר לא פתוחה.
לכן את החשבון עושים לפני, לא אחרי.
כסף “קצבתי” זה לא כסף נעול
רוב האנשים בטוחים שכל מה שהופקד לקרן הפנסיה, וכל מה שהופקד לביטוח מנהלים ולקופת גמל מ-2008 ואילך, ייצא רק כקצבה חודשית.
זה נכון שזה כסף קצבתי.
אבל יש דרך חוקית לקבל חלק ממנו כסכום חד-פעמי, וקוראים לה היוון.
כמה אפשר להון? זה תלוי בקצבה מזערית, רצפת הביטחון שהמדינה דורשת שתישאר לכם.
ב-2026 היא 5,306 שקל בחודש:
- קצבה צפויה מעל 5,306 שקל: אפשר להון את כל מה שמעל הקצבה המזערית, ולקבל אותו כסכום חד-פעמי.
- קצבה צפויה מתחת ל-5,306 שקל: בקרן פנסיה אפשר להון עד 25% מהקצבה לתקופה של 5 שנים.
- צבירה של עד 110,250 שקל: אפשר למשוך את הכל בפעם אחת.
וכמה מס משלמים על ההיוון? כאן נכנס סל הפטור.
אם בקיבוע הזכויות הקציתם חלק מהסל להיוון, ההיוון פטור ממס.
אם לא, הוא חייב במס שולי.
שימו לב למלכודת: משיכה של כסף קצבתי שלא בדרך של היוון נחשבת משיכה שלא כדין, ומנכים עליה 35% מס.
דוגמה 1 – דני, פורש עם 3 מיליון שקל
דני (שם בדוי) מגיע לפרישה עם 3 מיליון שקל צבורים.
נניח מקדם המרה של 200, אז הקצבה שלו היא 15,000 שקל בחודש.
אין לו הכנסות נוספות, והוא לא משך פיצויים פטורים בעבר.
השורה התחתונה: דני ישלם מס בכל מקרה, כי הקצבה שלו גבוהה.
השאלה היא כמה, ומה הוא בוחר לעשות עם הסל.
| חלופה | סכום חד פעמי פטור (₪) | קצבה חודשית (₪) | פטור חודשי (₪) | מס חודשי (₪) |
|---|---|---|---|---|
| בלי קיבוע זכויות | 0 | 15,000 | 0 | כ-1,570 |
| כל הסל לפטור חודשי | 0 | 15,000 | 5,422 | כ-515 |
| חצי חצי | כ-488,000 | כ-12,560 | כ-2,710 | כ-555 |
| כל הסל להיוון | כ-976,000 | כ-10,120 | 0 | כ-595 |
מה אפשר ללמוד מהטבלה:
- בלי תכנון דני משלם כ-1,570 שקל בחודש.
עם פטור חודשי מלא זה יורד לכ-515.
חיסכון של כ-12,600 שקל בשנה, ומעל רבע מיליון בעשרים שנה. - אפשר גם לקחת כמעט מיליון שקל ביד, פטור ממס.
הקצבה קטנה, והמס החודשי עולה בקצת.
זה קורה כי חלק מהקצבה שהוונה היה ממילא במדרגת 14% ובמדרגת 20%. - אין כאן חלופה נכונה אחת.
מי שצריך כסף לעזור לילדים, לסגור משכנתא או להשקיע בעצמו יבחר אחרת ממי שרוצה ביטחון חודשי מקסימלי לכל החיים.
הנחות החישוב: מדרגות המס ונקודות הזיכוי של 2026 (2.25 נקודות לגבר), והקטנת הקצבה בהיוון לפי אותו מקדם 200.
המקדם האמיתי שונה בין קרנות, גילאים ומסלולים, ולכן המספרים הם להמחשה.
דוגמה 2 – מיכל, פורשת עם 1.5 מיליון שקל
מיכל (שם בדוי) מגיעה לפרישה עם 1.5 מיליון שקל.
נניח מקדם המרה של 210, אז הקצבה שלה היא כ-7,140 שקל בחודש.
גם לה אין הכנסות נוספות ואין מענקים פטורים מהעבר.
כאן מגיעה ההפתעה.
למיכל יש 2.75 נקודות זיכוי, כ-665 שקל בחודש.
גם בלי שקל של פטור, המס שלה על 7,140 שקל הוא רק כ-55 שקל בחודש.
כלומר היא כמעט לא צריכה את הפטור החודשי, והסל שלה פנוי לשימוש אחר.
מה היא יכולה לעשות:
- להון את כל מה שמעל הקצבה המזערית: 1,500,000 פחות 5,306 × 210, כלומר כ-385,000 שקל ביד.
- להקצות להיוון הזה חלק מסל הפטור בקיבוע זכויות, כך שהסכום כולו פטור ממס.
- הקצבה שנשארת, 5,306 שקל, מכוסה כולה על ידי נקודות הזיכוי.
המס החודשי: אפס.
| חלופה | סכום חד פעמי (₪) | מס על הסכום | קצבה חודשית (₪) | מס חודשי (₪) |
|---|---|---|---|---|
| רק קצבה | 0 | אין | כ-7,140 | כ-55 בלי פטור, 0 עם פטור |
| היוון בלי תכנון | כ-385,000 | מס שולי | 5,306 | 0 |
| היוון בקיבוע זכויות | כ-385,000 | פטור | 5,306 | 0 |
וזה עוד לא הכל.
אחרי ההיוון נשארים למיכל עוד כ-590 אלף שקל בסל, שווים לפטור של כ-3,280 שקל בחודש.
הם ישמשו אותה אם בעתיד תהיה לה קצבה נוספת או הכנסה אחרת.
שורה תחתונה: אפס מס על הפנסיה, וכמעט 400 אלף שקל ביד, פטורים ממס.
מכסף שרוב האנשים בטוחים שהוא נעול.
הנחות החישוב: נתוני 2026, מקדם 210 להמחשה, וקצבה מזערית של 5,306 שקל.
הטעויות שאני פוגש הכי הרבה
- “על פנסיה לא משלמים מס.” משלמים, מי שלא מנצל את הסל.
- “כסף מאז 2008 נעול לקצבה.” מעל הקצבה המזערית אפשר להון, ולפעמים בפטור מלא.
- לחתום על הטופס המקוצר שהקרן שולחת.
טופס 161ח נותן רק את הפטור הנוסף, כ-2,122 שקל בחודש ב-2026.
הוא נוח, אבל הוא עלול לחסום את האפשרות להון כספים בפטור.
מי שהקצבה שלו מעל 5,306 שקל צריך לבדוק 161ד לפני שהוא חותם. - לפספס את חלון הזמן.
90 יום אחרי שהתקבל הפטור הראשון, ההחלטה על היוון בפטור ננעלת. - לשכוח פיצויים שנמשכו בעבר.
מענקים פטורים מ-32 השנים שלפני הפרישה מקטינים את הסל, וצריך להצהיר עליהם בטופס. - למשוך כסף קצבתי לא בדרך של היוון.
זו משיכה שלא כדין, ומנכים עליה 35% מס. - להסתכל רק על הקצבה.
הכנסות נוספות כמו משכורת, שכירות או קצבה שנייה משנות את כל החשבון.
על פנסיה משלמים מס, אבל תכנון נכון יכול לשנות את התמונה
כן, על פנסיה משלמים מס.
אבל כמה, זה כבר תלוי בכם.
ראיתם את זה בשתי הדוגמאות.
אותו סל פטור בדיוק יכול לחסוך לדני מעל רבע מיליון שקל מס, ולתת למיכל כמעט 400 אלף שקל ביד בלי לשלם שקל אחד למס הכנסה.
בפרישה אין תשובה נכונה אחת.
יש חלופות, וכל אחת מתאימה למשפחה אחרת, לצרכים אחרים ולתוכניות אחרות.
מה שבטוח הוא שצריך לבחור בעיניים פתוחות, כי אחרי שחותמים כמעט אין דרך חזרה.
אני אביעד ממן, מתכנן פיננסי עם יותר מ-15 שנה בעולם ההשקעות.
אני יושב עם פורשים לפני שהם חותמים, מריץ את כל החלופות במספרים האמיתיים שלהם, ומשאיר להם לבחור.
אם אתם, ההורים שלכם או מישהו שאתם מכירים מתקרבים לפרישה, דברו איתי קודם.
אודות הכותב
אביעד ממן הוא מהנדס תעשייה וניהול וסוכן ביטוח בעל רישיון פנסיוני, העוסק בביטוח, בפנסיה ובתכנון פיננסי.
דרך עבודתו מתמקדת בהבנת הצרכים והמטרות של הלקוח ובבחינת התמונה הכלכלית הכוללת.
שאלות נפוצות על מס בפנסיה
כן.
קצבת פנסיה נחשבת הכנסה וממוסה לפי מדרגות המס הרגילות.
חלק מהקצבה, עד כ-5,422 שקל בחודש ב-2026, יכול להיות פטור ממס במסגרת סל הפטור, ונקודות הזיכוי מקטינות את המס עוד יותר.
976,005 שקל.
הוא מחושב מתקרת הקצבה המזכה (9,430 שקל), כפול שיעור הפטור (57.5%), כפול 180.
הליך מול מס הכנסה, בטופס 161ד, שבו הפורש בוחר איך לנצל את סל הפטור: כפטור חודשי על הקצבה, כהיוון פטור ממס, או בשילוב של שניהם.
כן, בדרך של היוון.
מי שהקצבה הצפויה שלו מעל הקצבה המזערית (5,306 שקל ב-2026) יכול להוון את כל מה שמעליה, ואם הוקצה לכך חלק מסל הפטור, הסכום פטור ממס.
לפי הוראות רשות המסים, 90 יום אחרי שהתקבל לראשונה הפטור על הקצבה, ההחלטה על היוון בפטור ננעלת.
לכן כדאי לעשות את החשבון לפני שחותמים.
הכתבה מיועדת למידע כללי בלבד ואינה מהווה ייעוץ פנסיוני או משפטי.
הנתונים נכונים לשנת 2026, והדוגמאות הן להמחשה. כל מקרה נבדק לגופו.
עושים סדר – מילון מונחים קצר
- קצבה מזכה – קצבה פנסיונית שעליה ניתן לקבל פטור ממס לפי תנאי הזכאות והתקרה הקבועה בדין.
- סל הפטור – הערך ההוני של הטבות המס בפרישה, שאפשר לנצל בהתאם לכללים. זהו פטור ממס ולא מענק כספי מהמדינה.
- קיבוע זכויות – הליך מול רשות המסים באמצעות טופס 161ד, לקביעת אופן ניצול הפטור על הקצבה המזכה ועל היוונה.
- היוון קצבה – קבלת סכום חד פעמי על חשבון זכויות לקצבה חודשית, בכפוף לתנאים.
- מקדם המרה לקצבה – המספר שבו מחלקים את החיסכון המיועד לקצבה כדי לחשב את הקצבה החודשית, לפי תנאי המוצר והפרישה.