מועד הנזילות של קרן השתלמות מאפשר לבחון משיכה, אבל אינו מחייב לבצע אותה.
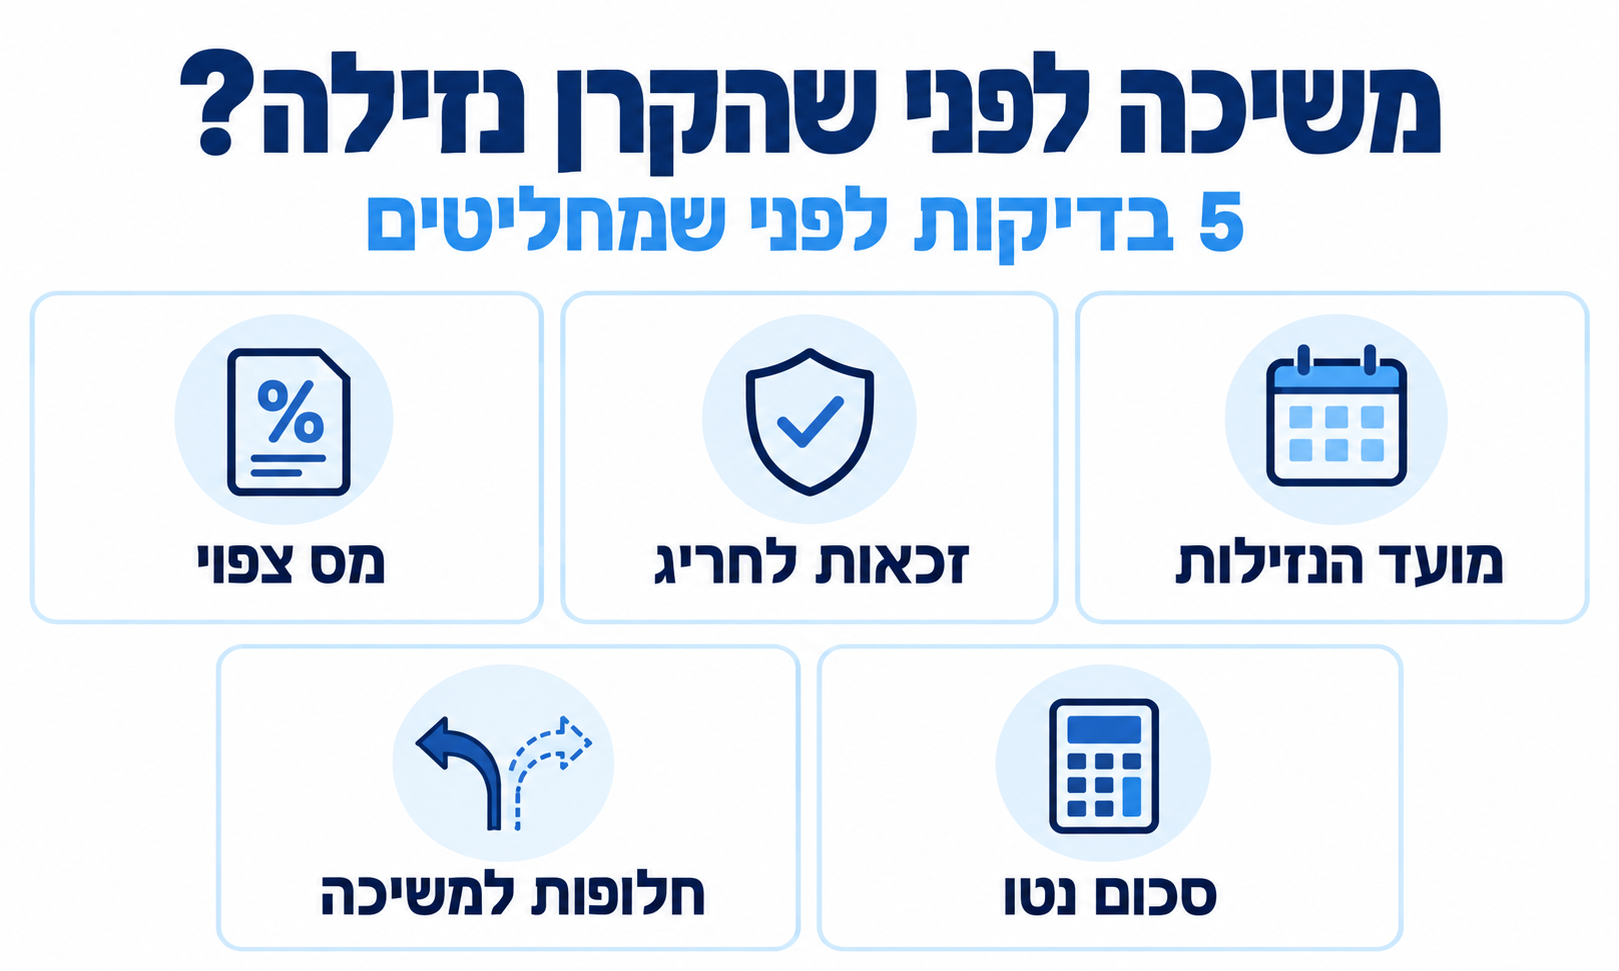
ההחלטה מתי למשוך תלויה במטרה של הכסף, במועד שבו תזדקקו לו, במס הצפוי ובחלופות שעומדות לרשותכם.
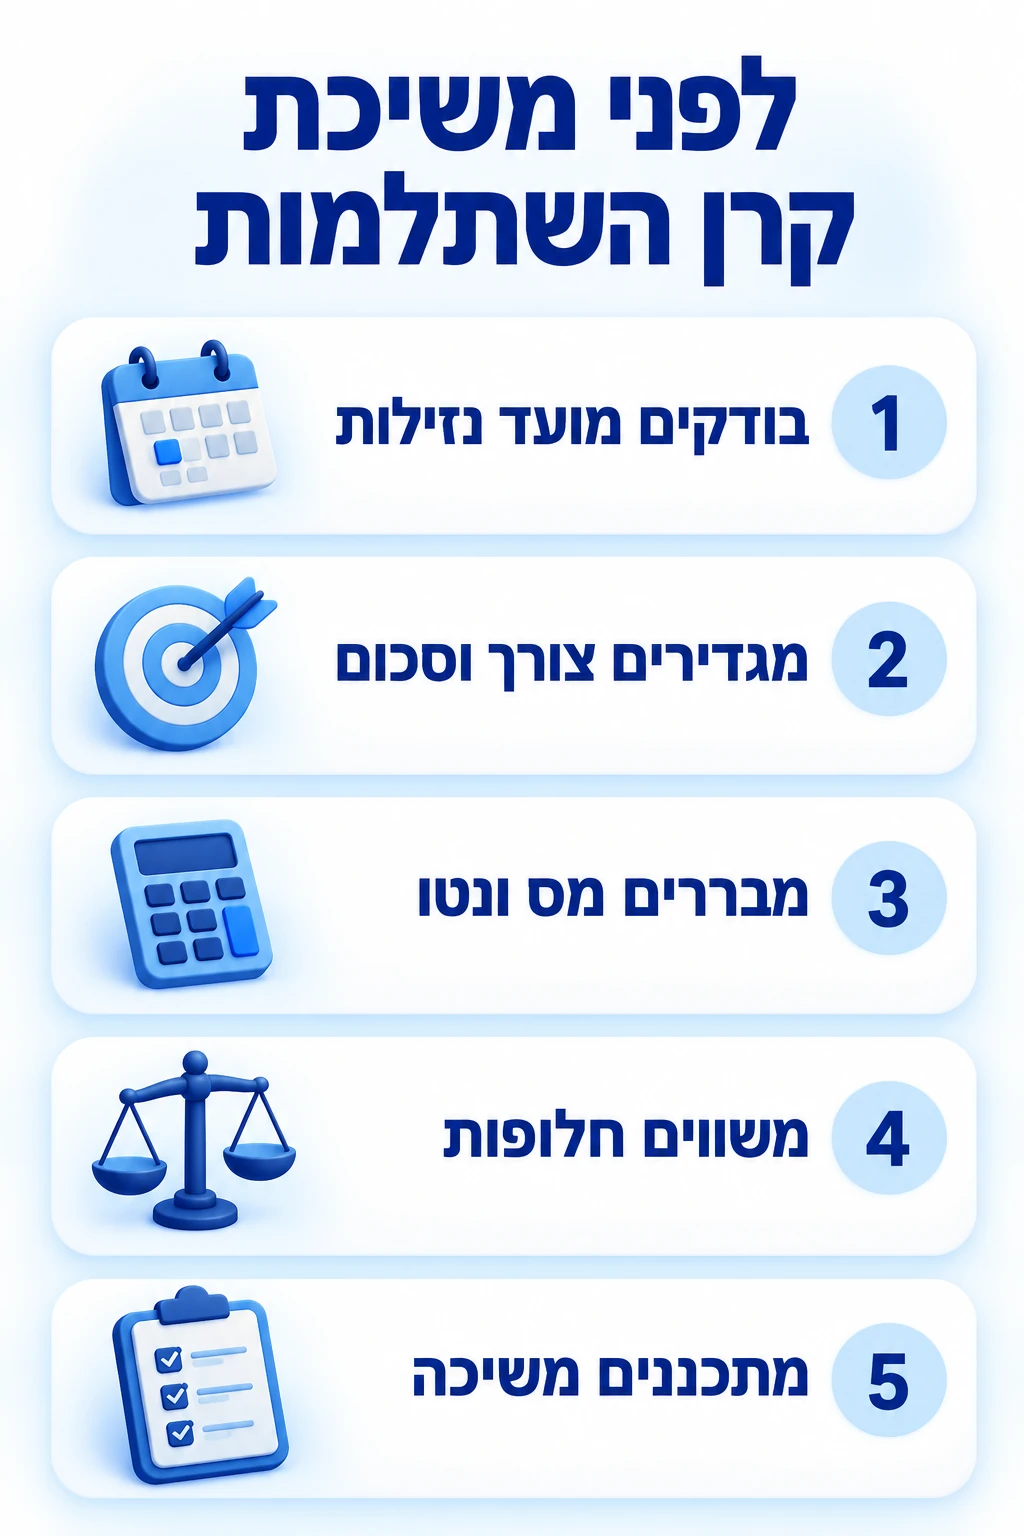
לפני פעולה בדקו את מועד הנזילות המדויק, הרכב הכספים והסכום שייכנס לחשבון.
אם אינכם צריכים את הכסף מיד, בדקו גם אם מסלול ההשקעה עדיין מתאים לתוכנית שלכם.
נזילות היא אפשרות ולא תאריך חובה למשיכה
חוסכים רבים מקבלים הודעה שהקרן נעשתה נזילה ומרגישים שצריך להחליט מיד מה לעשות בכסף.
אבל עצם ההגעה למועד הנזילות אינה סיבה מספקת להוציא אותו מהקרן.
אפשר לבחון את המשך החיסכון לצד אפשרות של משיכה מלאה או חלקית.
ככלל, קרן השתלמות רגילה ניתנת למשיכה לכל מטרה לאחר שש שנות ותק לפי הכללים.
קיימים גם מצבים שבהם עשויה להתאפשר משיכה לאחר שלוש שנים, למשל לצורך השתלמות או לאחר הגעה לגיל הפרישה, בכפוף לתנאים.
אל תחשבו את המועד רק מזיכרון או משנת פתיחת החשבון בקשו אישור מהגוף המנהל.
הפטור ממס אינו חל אוטומטית על כל רכיב ועל כל הפקדה.
הוא תלוי בתקרות ובתנאים הרלוונטיים.
להיכרות עם המוצר אפשר לקרוא בעמוד קרן השתלמות.
מתחילים מהמטרה שלשמה מושכים
רשמו למה מיועד הכסף ומהו הסכום הדרוש.
מימון הוצאה מתוכננת, סגירת חוב, השלמת הון עצמי ומשיכה ללא שימוש מוגדר הן החלטות שונות.
ככל שהמטרה ברורה יותר קל לבדוק אם משיכת הקרן היא הדרך המתאימה לממן אותה.
בדקו גם מה יקרה לאחר שהכסף ייצא.
אם הוא יישאר בעו״ש בלי תוכנית, ייתכן שתוותרו על מסגרת חיסכון בלי לקבל יתרון מעשי.
אם הוא מיועד לתשלום קרוב, יש חשיבות לזמינות ולוודאות לגבי הסכום שיתקבל.
הכניסו לבדיקה את יתר החסכונות וההתחייבויות שלכם.
אין צורך לבחור את מקור המימון רק לפי החשבון שהכי קל למשוך ממנו.
חשוב להבין מה תפסידו בכל חלופה ומה יישאר זמין להמשך.
האם כדאי למשוך כדי לסגור הלוואה או מינוס?
בקשו מהבנק או מהמלווה נתונים על יתרת החוב, הריבית והעלות של פירעון מוקדם אם קיימת.
מולם בדקו מה יהיה הסכום נטו במשיכת הקרן ומה ההשפעה על החיסכון העתידי.
אין להשוות ריבית ודאית שאתם משלמים לתשואה עתידית שאינה מובטחת כאילו מדובר בשני נתונים שווי ודאות.
אם החוב נוצר מפער קבוע בין הכנסות להוצאות, משיכה עשויה לפתור את היתרה הנוכחית בלי לפתור את הסיבה לה.
במקרה כזה הכינו גם תוכנית תקציב, אחרת אפשר להישאר בהמשך גם בלי הקרן וגם עם חוב חדש.
הלוואה כנגד הקרן היא חלופה שניתן לברר אם היא מוצעת לכם, אך היא אינה כסף חינם.
בדקו ריבית, הצמדה, החזר חודשי ותנאים במקרה של שינוי במצבכם.
אין הנחה אוטומטית שהלוואה עדיפה על משיכה או להפך.
לפני משיכה בודקים מס, מסמכים וסכום נטו
בקשו מהגוף המנהל פירוט של מועד הנזילות, היתרה והרכיבים החייבים או הפטורים בהתאם לנתונים שלכם.
בררו מה ייכנס לחשבון אם תמשכו את הסכום המבוקש, ואילו אישורים דרושים לצורך חישוב המס.
המספר בדוח הקרן אינו בהכרח הסכום שתקבלו בפועל בכל סוג משיכה.
אם הקרן עדיין אינה נזילה, אל תגישו בקשה לפני בירור המשמעות של משיכה מוקדמת.
הרחבנו על הבדיקה במאמר האם ניתן למשוך קרן השתלמות לפני שהיא נזילה.
כאן הדגש הוא על ההחלטה מתי נכון להשתמש בכסף ולא רק על האפשרות הטכנית למשוך.
בקרנות ענפיות או ייעודיות עשויים לחול תנאים מיוחדים.
לכן חשוב לזהות את סוג הקרן ולא להניח שכללי מוצר אחד מתאימים לכל חשבון שנקרא קרן השתלמות.
משיכה חלקית או מלאה?
אם הצורך קטן מהיתרה אפשר לברר משיכה חלקית במקום להוציא את כל הכסף.
בקשו לדעת מה יישאר בחשבון ומה יהיו תנאי המשיכה של היתרה.
במקביל בררו לאן יופנו הפקדות חדשות ומה יהיה מועד הנזילות שלהן לאחר הפעולה.
אל תניחו שמשיכת חלק מהכסף משאירה את כל האפשרויות האחרות כפי שהיו.
לתנועת המשיכה עשויות להיות השלכות על החשבון ועל אופן המשך ההפקדות.
קבלו מהחברה הסבר שמתייחס לקרן שלכם לפני הביצוע.
אם קיימת הלוואה או שעבוד על הקרן בדקו גם את השפעתם על האפשרות למשוך ועל הסכום שתקבלו.
רשמו את כל הנתונים יחד, כדי שההחלטה תתבסס על התוצאה המלאה ולא על יתרה אחת שמופיעה במסך
אם משאירים את הקרן – מתאימים את הסיכון למועד השימוש
השארת הכסף בקרן אינה מבטיחה שהוא רק יעלה בערכו.
הכסף נשאר מושקע בהתאם למסלול ולתנאיו ויכול להיות חשוף לירידות.
גם קרן נזילה יכולה להיות מנוהלת במסלול שאינו מתאים לצורך קרוב וקבוע.
אם תכננתם להשתמש בכסף בעוד זמן קצר, בדקו האם מסלול ההשקעה עדיין תואם את היכולת שלכם לספוג הפסד.
אפשר לבחון שינוי מסלול במקום משיכה, בהתאם לאפשרויות הקרן ולבדיקה האישית.
על הבחירה הרחבה הרחבנו במאמר איך יודעים אם אתם במסלול השקעה נכון.
קבעו מועד לבדיקה נוספת כשמטרת החיסכון משתנה.
אין צורך להחליט מחדש בעקבות כל כותרת כלכלית, אבל גם אין סיבה להשאיר החלטה ישנה ללא מעקב כשהצרכים כבר אחרים.
מתכננים את המשיכה לפני שהכסף דרוש
אם החלטתם למשוך בדקו את טופס הבקשה, דרישות הזיהוי ואישור חשבון הבנק.
בררו מתי מתחיל מניין הטיפול ומה קורה אם חסר מסמך.
השאירו זמן לבדיקה ולהעברה ואל תבנו על קבלת כסף ביום שבו שלחתם בקשה.
מתי למשוך קרן השתלמות היא שאלה של שימוש מתוכנן בכסף ושל המחיר הכלכלי של הפעולה.
אפשר לפנות לאביעד ממן דרך עמוד קרן ההשתלמות לבדיקת האפשרויות כחלק מהתמונה הפיננסית שלכם.
המידע כללי ואינו מחליף בדיקת תנאים אישית והיבטי מס לפי הצורך.
אודות הכותב
אביעד ממן עוסק בתחומי הביטוח, הפנסיה והתכנון הפיננסי ומלווה לקוחות בבחינת החסכונות ומטרות השימוש בהם.
לא.
הגעה למועד הנזילות אינה מחייבת משיכה.
אפשר לבחון את המשך החיסכון בהתאם לצרכים, לתנאי המס ולרמת הסיכון במסלול שלכם.
לא בהכרח.
בררו אפשרות למשיכה חלקית ואת השלכותיה על היתרה ועל ההפקדות העתידיות.
בדקו את הסכום נטו לפני הביצוע.
לא בהכרח.
הפטור תלוי בתנאים, בתקרות ובהרכב ההפקדות והרווחים.
בקשו מהגוף המנהל פירוט שמתייחס לחשבון שלכם.
ההחלטה צריכה להתבסס על מועד הצורך בכסף ועל יכולתכם לשאת סיכון.
בדקו גם התאמת מסלול ולא רק משיכה בעקבות שינוי קצר בערך החיסכון.
לא.
השוו את העלות וההחזר הנדרש למס ולהשלכות המשיכה.
אל תיקחו חוב על בסיס הנחה שתשואת הקרן בעתיד תכסה אותו.
עושים סדר עם מילון מונחים קצר
- מועד נזילות – המועד שבו הקרן עומדת בתנאי הוותק הרלוונטיים למשיכה.
- משיכה חלקית – הוצאת חלק מהכספים בהתאם לכללי הקרן והחשבון.
- תקרה מוטבת – מגבלה המשפיעה על הזכאות להטבות מס לפי הכללים.
- סכום נטו – הסכום שמתקבל אחרי ניכויים החלים על הפעולה.
- שעבוד – זכות של נושה בכספים שעשויה להגביל פעולות בחשבון.
- מסלול השקעה – המדיניות שלפיה מנוהלים כספי הקרן.