השאלה האם לקנות דירה שנייה או להשקיע בשוק ההון אינה מסתכמת בשאלה איזה אפיק יניב תשואה גבוהה יותר. מדובר בשתי השקעות שונות מאוד מבחינת נזילות, מיסוי, פיזור סיכונים, עלויות, מינוף והיכולת להשתמש בכסף בעתיד.
דירה יכולה לייצר הכנסה משכירות ולאפשר שימוש במינוף באמצעות משכנתא, אך רכישת דירה נוספת דורשת בדרך כלל הון עצמי משמעותי וכרוכה במס רכישה ובהוצאות נוספות. השקעה בשוק ההון מאפשרת להתחיל גם בסכומים נמוכים יותר, לפזר את ההשקעה ולשמור על נזילות גבוהה יחסית, אך היא חשופה לתנודות ולעיתים גם לירידות חדות.
לכן, לפני שבוחרים אפיק, כדאי לבחון את ההחלטה כחלק מתכנון הכסף הפנוי וההשקעות ולא רק לפי השאלה איזו השקעה הניבה יותר בשנים האחרונות.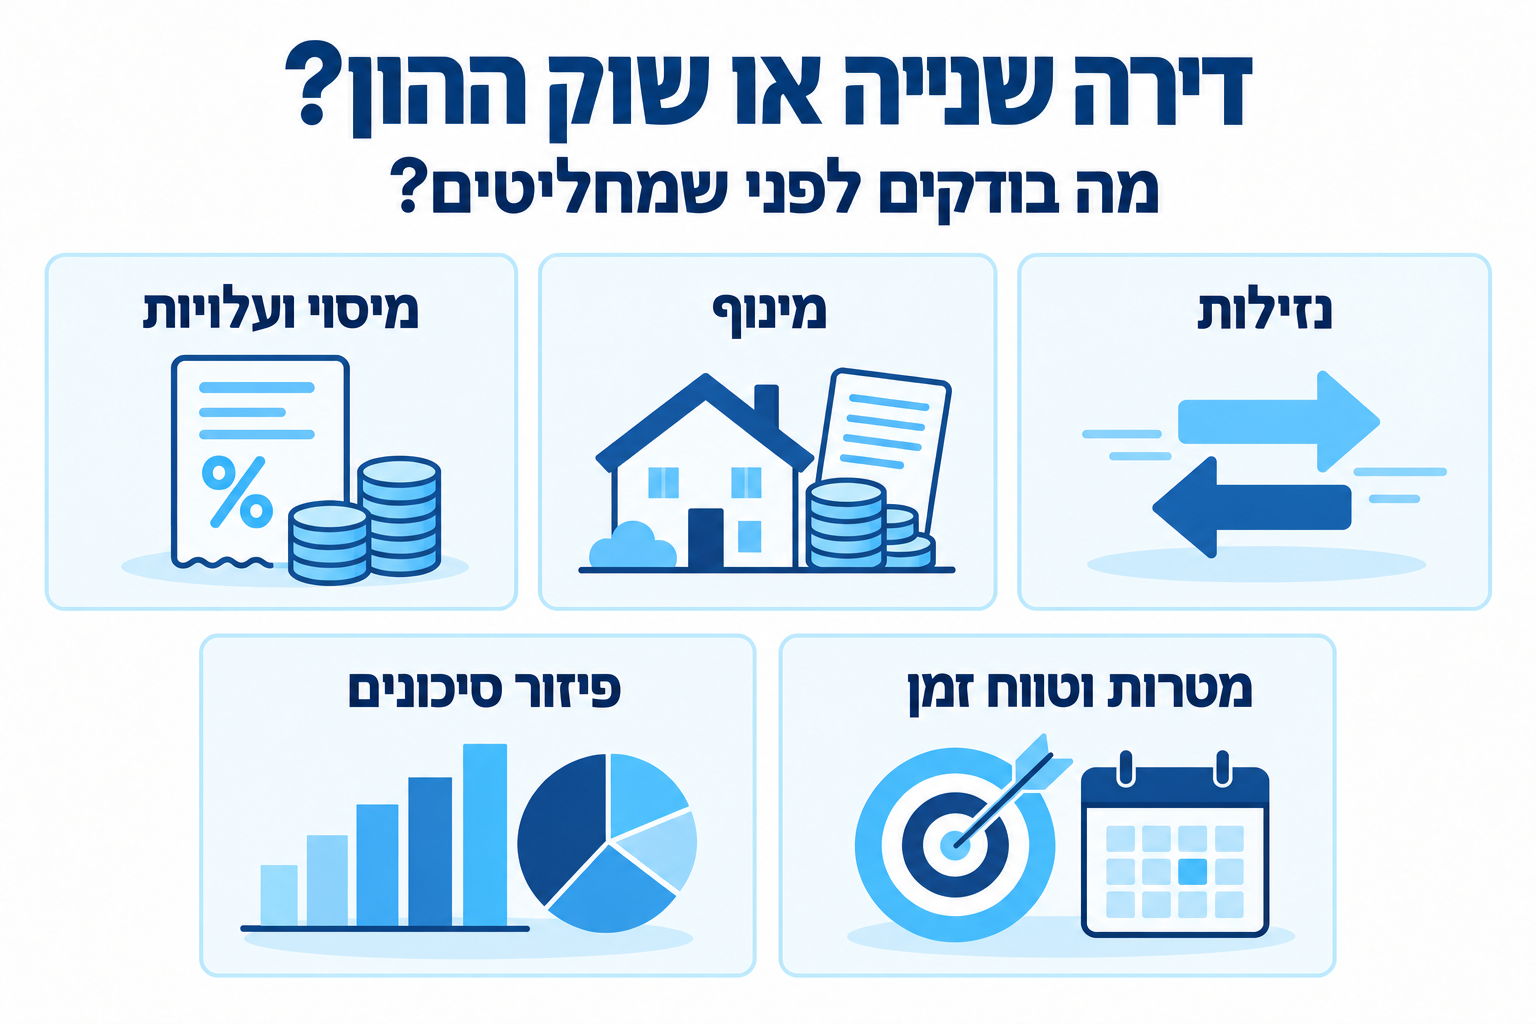
דירה שנייה או שוק ההון – מה באמת צריך להשוות?
עבור ישראלים רבים, רכישת דירה נתפסת כהשקעה מוחשית. אפשר לראות את הנכס, להשכיר אותו, לקבל הכנסה חודשית ובמקרה של עליית ערך ליהנות גם מהרווח בעת המכירה.שוק ההון מרגיש אחרת. ערך ההשקעה יכול להשתנות מדי יום, ולעיתים גם לרדת בצורה משמעותית בתוך זמן קצר.
אבל התחושה שמייצר כל אפיק אינה מספיקה כדי לקבוע מה מתאים יותר.
כדי לבצע השוואה נכונה צריך לבדוק בין היתר את גובה ההון הפנוי, טווח ההשקעה, הצורך בנזילות, יכולת ההתמודדות עם תנודתיות, המיסוי, עלויות העסקה, אפשרויות המימון ומידת הפיזור של כלל הנכסים שכבר נמצאים ברשותכם.
השאלה הנכונה אינה איזו השקעה טובה יותר באופן כללי, אלא איזו מהן מתאימה למצב הכלכלי ולמטרות שלכם.
השקעה בדירה שנייה – היתרונות והחסרונות
אחד היתרונות של דירה להשקעה הוא האפשרות ליהנות משני מקורות פוטנציאליים לתשואה: הכנסה שוטפת משכר דירה ועליית ערך של הנכס.
יתרון נוסף הוא האפשרות להשתמש במינוף. במקום לממן את מלוא מחיר הדירה מההון העצמי, ניתן במקרים המתאימים לממן חלק מהרכישה באמצעות משכנתא.
אלא שדירה להשקעה אינה מסתכמת במחיר שמופיע במודעה.
רכישת דירה נוספת עשויה להיות כרוכה במס רכישה משמעותי, ובנוסף יכולות להיות הוצאות על עורך דין, תיווך, מימון, שיפוץ, תחזוקה ותיקונים. ייתכנו גם תקופות שבהן הנכס אינו מושכר.
גם לאחר הרכישה ההשקעה אינה בהכרח פסיבית. בעל הדירה עשוי להידרש להתמודד עם שוכרים, חוזים, תיקונים, החלפת דיירים והוצאות בלתי צפויות.
לכן, כאשר בוחנים את התשואה על דירה להשקעה, חשוב להסתכל על התמונה לאחר ההוצאות ולא רק על גובה שכר הדירה ביחס למחיר הנכס.
היתרונות והחסרונות של השקעה בשוק ההון
השקעה בשוק ההון אינה בהכרח רכישה של מניה אחת. ניתן לפזר את הכסף בין מספר רב של חברות, ענפים, מדינות וסוגי נכסים, בהתאם למוצר ולמסלול ההשקעה שנבחרו.
אחד היתרונות המרכזיים הוא האפשרות לפזר את ההון בצורה רחבה יחסית.
יתרון נוסף הוא הנזילות. בניירות ערך סחירים ניתן בדרך כלל למכור חלק מההשקעה מבלי לממש את כולה, בניגוד לדירה שאי אפשר למכור ממנה חדר אחד רק מפני שנוצר צורך בחלק מהכסף.
גם רף הכניסה שונה. השקעה בשוק ההון אינה מחייבת הון עצמי בגובה הנדרש בדרך כלל לרכישת דירה.
לדוגמה, מי שמתלבט איפה להשקיע 100 אלף שקל יכול לבחון מספר אפיקים פיננסיים מבלי להתחייב לעסקת נדל"ן בהיקף גדול.
החיסרון הוא שהתנודתיות גלויה מאוד. תיק השקעות יכול לרדת בתקופות של משבר, ולעיתים הירידה מתרחשת במהירות. משקיע שמקבל החלטה מתוך לחץ עלול למכור לאחר ירידות ולהפוך ירידה זמנית להפסד ממומש.
לכן גם בשוק ההון לא נכון לבחור השקעה רק על סמך ביצועי העבר.
ההבדל שמתחיל כבר ביום הראשון במיסוי ועלויות
זהו אחד ההבדלים המשמעותיים בין שתי האפשרויות.
ברכישת דירת מגורים שאינה דירה יחידה חלות מדרגות מס רכישה שונות מאלו החלות על רוכש דירה יחידה.
נכון לשנת 2026, ככלל, ברכישת דירת מגורים נוספת חל מס רכישה בשיעור של 8% על חלק השווי שעד 6,055,070 ₪ ו-10% על החלק שמעל סכום זה, בכפוף לסיווג הרוכש, לנסיבות העסקה ולהוראות הדין.
לדוגמה, ברכישת דירה נוספת במחיר של 2 מיליון ₪, ובהנחה שהרוכש אכן מסווג כרוכש דירה נוספת ושלא חלה עליו הקלה אחרת, מס רכישה בשיעור 8% מסתכם ב-160 אלף ₪.
וזאת עוד לפני הוצאות נוספות הכרוכות ברכישה.
במכירת דירה עשויה להתעורר גם חבות במס שבח, בהתאם לנסיבות, למועד הרכישה, למחיר הרכישה והמכירה, להוצאות המוכרות ולפטורים או הקלות החלים במקרה הספציפי.
בשוק ההון מבנה המס שונה. ככלל, שיעור המס על רווח הון ריאלי מניירות ערך סחירים בידי יחיד הוא 25%, כאשר קיימים שיעורי מס וכללים אחרים במקרים מסוימים.
המשמעות החשובה להשוואה היא שלא נכון להשוות רק את התשואה ברוטו של דירה לתשואה ברוטו של תיק השקעות. צריך לבחון גם את המסים והעלויות בדרך.
מינוף – יתרון שיכול גם להגדיל את הסיכון
זהו אחד ההבדלים המהותיים ביותר בין רכישת דירה לבין השקעה רגילה של הון פנוי בשוק ההון.
ברכישת דירה להשקעה ניתן להשתמש במשכנתא ולרכוש נכס ששוויו גבוה מההון העצמי שהמשקיע מביא לעסקה.
עם זאת, לפי מגבלות בנק ישראל, שיעור המימון המרבי ברכישת דירה להשקעה הוא עד 50% משווי הנכס.
לכן, מי ששוקל למשל לרכוש דירה להשקעה בשווי 2 מיליון ₪ צריך להביא בחשבון לא רק את מחיר הדירה, אלא גם את ההון העצמי הנדרש, מס הרכישה, הוצאות העסקה ועלות המימון לאורך השנים.
מינוף יכול להגדיל את התשואה על ההון העצמי כאשר ההשקעה מצליחה, אבל הוא פועל גם בכיוון ההפוך. המשכנתא ממשיכה לדרוש החזר גם אם שווי הנכס יורד, אם הדירה אינה מושכרת לתקופה מסוימת או אם נוצרה הוצאה בלתי צפויה.
לכן עצם האפשרות לקחת משכנתא אינה בהכרח יתרון. צריך לבדוק האם המינוף מתאים ליכולת ההחזר ולתמונה הכלכלית הכוללת של המשפחה.
נזילות – כמה מהר תוכלו להגיע לכסף?
נזילות היא היכולת להפוך השקעה לכסף זמין.
דירה היא נכס שאינו נזיל. כדי לקבל בחזרה את ההון שהושקע צריך בדרך כלל למצוא קונה, לנהל משא ומתן, לבצע בדיקות, לחתום על הסכם ולהשלים את העסקה.
בנוסף, אי אפשר בדרך כלל לממש רק חלק קטן מהדירה כאשר זקוקים לסכום מסוים.
בניירות ערך סחירים המצב שונה. ניתן בדרך כלל למכור חלק מהתיק ולהשאיר את יתרת הכסף מושקעת.
ההבדל הזה משמעותי במיוחד כאשר קיים סיכוי שתזדקקו לחלק מההון בשנים הקרובות.
זו אחת הסיבות לכך שתכנון השקעה צריך להתחיל מהמטרות ומהצרכים של המשפחה ולא מבחירת המוצר עצמו.
פיזור סיכונים – דירה אחת מול תיק השקעות
כאשר חלק גדול מההון המשפחתי מושקע בדירה אחת, ההשקעה מרוכזת בנכס מסוים ובאזור גיאוגרפי מסוים.
שינוי בביקוש באזור, הוצאה משמעותית בנכס, תקופה ללא שוכר או אירוע אחר שמשפיע על הדירה יכולים להשפיע על התשואה.
בשוק ההון ניתן לפזר את הכסף בין מספר רב של נכסים.
עם זאת, עצם העובדה שהכסף נמצא בשוק ההון אינה מבטיחה פיזור. תיק שמרוכז במניה אחת, בענף אחד או בשוק אחד עדיין עלול להיות חשוף לסיכון ריכוזיות משמעותי.
לכן חשוב להסתכל על כלל הנכסים של המשפחה.
מי שכבר מחזיק דירת מגורים בישראל כבר חשוף במידה מסוימת לשוק הנדל"ן המקומי. רכישת דירה נוספת מגדילה את החשיפה הזו, בעוד הוספת נכסים מסוג אחר יכולה לשנות את מבנה הפיזור הכולל.
אז איך מחליטים איפה להשקיע?
השאלה הנכונה אינה "מה עדיף נדל"ן או שוק ההון?", אלא מה מתאים למצב הכלכלי שלכם.
לפני שמקבלים החלטה שווה לבדוק כמה דברים
- כמה הון פנוי באמת עומד לרשותכם לאחר שמירה על כסף נזיל לצרכים בלתי צפויים?
- האם אתם עשויים להזדקק לחלק מהכסף בשנים הקרובות?
- האם רכישת הדירה מחייבת משכנתא, ומה תהיה ההשפעה של ההחזר החודשי על התקציב המשפחתי?
- כמה מההון שלכם כבר מושקע בנדל"ן?
- מהי רמת התנודתיות שאתם מסוגלים להתמודד איתה מבלי לקבל החלטות מתוך לחץ?
- ומהי בכלל מטרת הכסף? יצירת הכנסה שוטפת, הגדלת ההון לטווח ארוך, רכישה עתידית, עזרה לילדים או הכנה לפרישה?
במקרים מסוימים דירה נוספת יכולה להשתלב בתוכנית הכלכלית. במקרים אחרים דווקא השקעה פיננסית מפוזרת ונזילה יכולה להתאים יותר. ישנם גם מצבים שבהם אין צורך לבחור באופן מוחלט בין שתי האפשרויות.
מי שעדיין מחזיק חלק משמעותי מהחיסכון ללא תוכנית יכול לקרוא גם את המדריך מה לעשות עם כסף שיושב בבנק.
המטרה של תכנון השקעה אינה לנחש איזה אפיק יעלה יותר בשנה הקרובה, אלא לבנות מבנה פיננסי שמתאים למטרות, לטווח הזמן, לצורך בנזילות וליכולת להתמודד עם סיכון.
אודות הכותב
אביעד ממן הוא מהנדס תעשייה וניהול, סוכן ביטוח בעל רישיון פנסיוני ובעל הכשרה כמתכנן פיננסי ומתכנן פרישה.
עם ניסיון של למעלה מעשור בליווי אנשים בקבלת החלטות כלכליות משמעותיות, אביעד פועל מתוך ראייה רחבה המחברת בין ביטוח, פנסיה והשקעות לתכנון כלכלי המותאם לצרכים ולמטרות של כל לקוח.
לא ניתן לקבוע שדירה בטוחה יותר באופן גורף. דירה חשופה בין היתר לשינוי בשווי הנכס, תקופות ללא שוכר, הוצאות תחזוקה, עלויות מימון וריכוז של הון בנכס אחד. בשוק ההון התנודתיות בדרך כלל גלויה יותר, אך ניתן לבנות השקעה מפוזרת בין נכסים רבים. רמת הסיכון תלויה באופן שבו ההשקעה בנויה ובמצבו של המשקיע.
נכון לשנת 2026, ככלל, ברכישת דירת מגורים שאינה דירה יחידה חל מס רכישה בשיעור של 8% על חלק השווי שעד 6,055,070 ₪ ו-10% על החלק שמעליו. הסיווג לצורכי מס תלוי בנסיבות, ולכן בעסקה ממשית יש לבדוק את החבות הספציפית.
לפי מגבלות בנק ישראל, שיעור המימון המרבי ברכישת דירה להשקעה הוא עד 50% משווי הדירה. אישור ההלוואה בפועל תלוי גם בבדיקות ובשיקולי האשראי של הבנק.
כן. ככלל, שיעור המס על רווח הון ריאלי מניירות ערך סחירים בידי יחיד הוא 25%, אך קיימים שיעורים וכללים אחרים בהתאם לסוג נייר הערך ולמאפייני המשקיע. המס מחושב על הרווח החייב ולא על כל סכום ההשקעה.
לא. ניתן להחזיק במקביל בנדל"ן ובהשקעות פיננסיות. השאלה היא כיצד כלל הנכסים משתלבים יחד מבחינת פיזור סיכונים, נזילות, מינוף, טווח ההשקעה והמטרות הכלכליות.
עושים סדר – מילון מונחים קצר
- מס רכישה – מס החל בעת רכישת זכות במקרקעין, בהתאם לסוג הנכס, שווי העסקה ומעמדו של הרוכש לפי הדין.
- מס שבח – מס שעשוי לחול על השבח שנוצר במכירת זכות במקרקעין, בהתאם לכללים, לחישובים, לפטורים ולהקלות הקבועים בדין.
- מס רווח הון – מס המוטל על רווח שנוצר ממכירת נכס הון. שיעור המס ואופן החישוב משתנים בהתאם לסוג הנכס ולמאפייני המשקיע.
- נזילות – היכולת להפוך נכס או השקעה לכסף זמין במהירות יחסית.
- מינוף – שימוש בכסף שנלקח בהלוואה לצורך ביצוע השקעה, למשל רכישת דירה באמצעות משכנתא.
- שיעור מימון (LTV) – היחס בין גובה ההלוואה לבין שווי הנכס המשמש כבטוחה.
- פיזור סיכונים – חלוקת ההון בין מספר נכסים, אפיקים או שווקים כדי לצמצם את התלות בהשקעה אחת.