תקציר
קיבלתם סכום חד פעמי – ירושה, מכירת נכס או בונוס משמעותי – ואתם שוקלים להפקיד 100 אלף שקל לקופת גמל להשקעה? ב-2026 זו שאלה נפוצה מאוד בקרב חוסכים בישראל. במאמר הזה נסביר אם יש בכלל מגבלת הפקדה, מה קורה מבחינת מס, ואיך להחליט אם כדאי להפקיד את כל הסכום בבת אחת או לפרוס אותו לאורך זמן.
האם יש מגבלת הפקדה לקופת גמל להשקעה
בקופת גמל להשקעה קיימת תקרת הפקדה שנתית לכל חוסך. נכון לשנת 2026, התקרה היא 83,641 ש"ח לאדם בשנה, והיא חלה במצטבר על כלל קופות הגמל להשקעה הרשומות על שמו. לכן לא ניתן להפקיד 100 אלף ש"ח במלואם לקופת גמל להשקעה באותה שנה על שם אדם אחד. אם עומד לרשותכם סכום של 100 אלף ש"ח, ניתן להפקיד עד התקרה לקופת הגמל להשקעה ולבחון אפיק נוסף ליתרה.
מה קורה מבחינת מס כשמפקידים סכום חד פעמי גדול
היתרון המרכזי של קופת גמל להשקעה הוא שהמס חל רק על הרווח בפועל, ולא על קרן ההפקדה עצמה. כלומר, אם מפקידים 100 אלף שקל, המס ישולם רק כשמושכים את הכסף, ורק על הרווח הריאלי שנצבר – לא על הסכום המקורי. זה שונה ממוצרים אחרים שבהם עשויה לחול מגבלת הטבת מס על סכום מסוים בלבד.
יתרונות הפקדת סכום חד פעמי לעומת הפקדות מדורגות
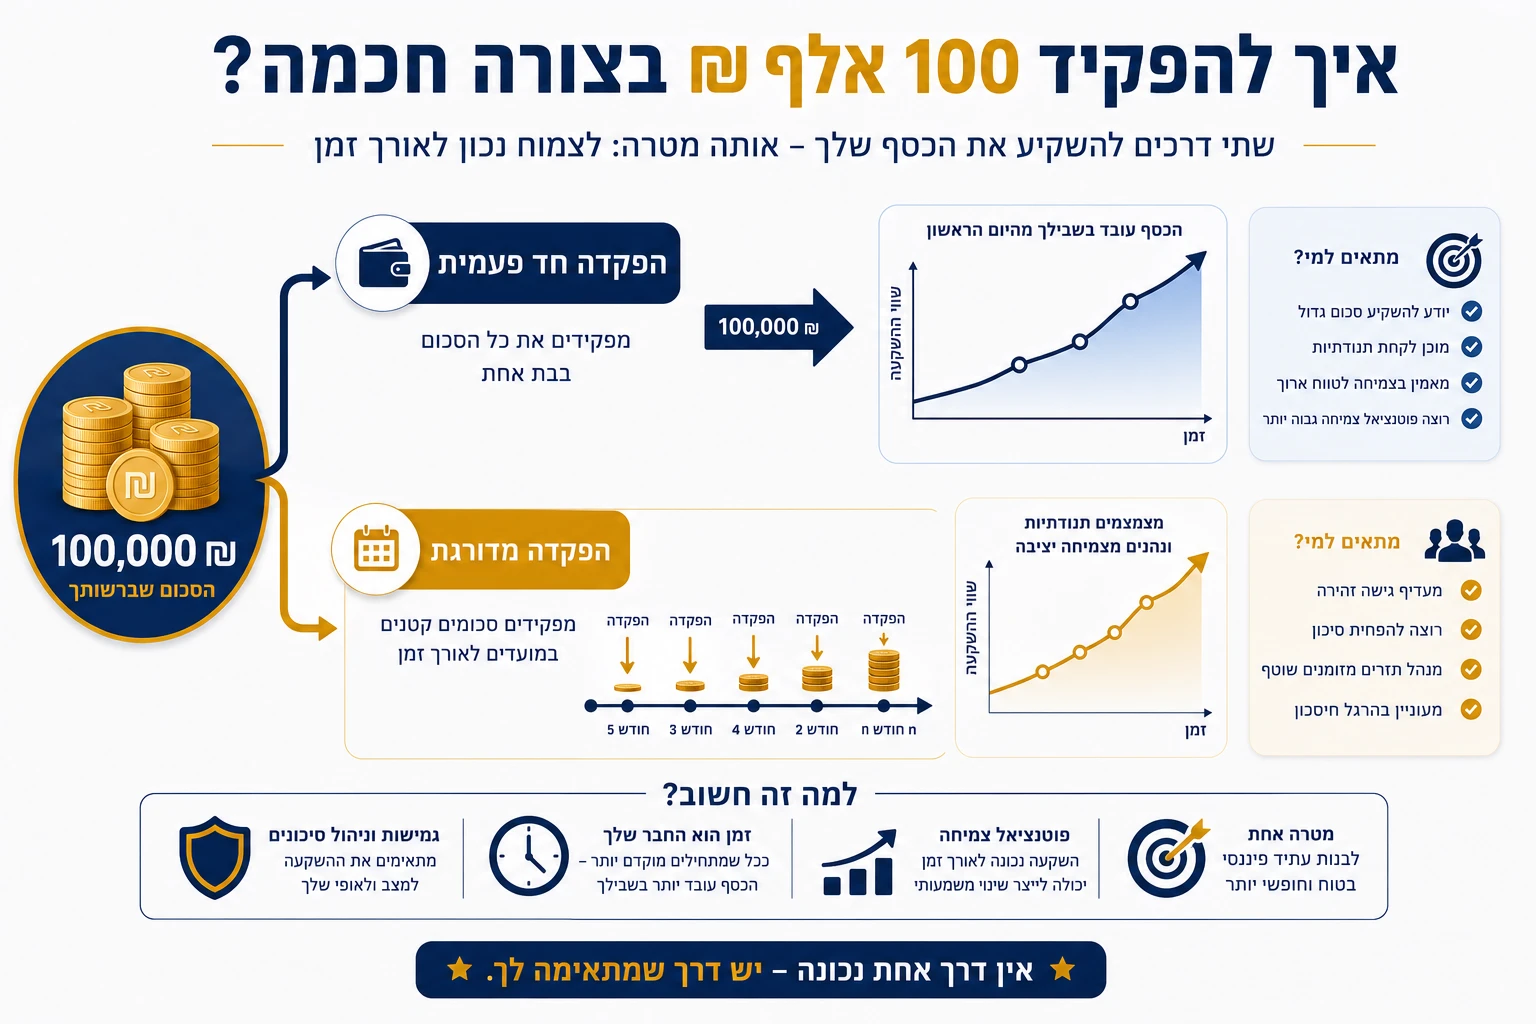
הפקדה חד פעמית של סכום גדול כמו 100 אלף שקל מאפשרת לכסף להתחיל לצמוח באופן מיידי, בעוד שהפקדות מדורגות (למשל לאורך כמה חודשים) מפזרות את נקודת הכניסה לשוק ומקטינות את הסיכון של להיכנס בדיוק ברגע לא טוב. הבחירה בין השתיים תלויה בנוחות הפסיכולוגית שלכם עם תנודתיות, וברמת הביטחון שיש לכם שהכסף לא יידרש בטווח הקרוב.
דברים שכדאי לבדוק לפני הפקדה של 100 אלף שקל
לפני שמפקידים סכום כה משמעותי, כדאי לוודא כמה דברים: שיש לכם כרית ביטחון נזילה נפרדת למקרי חירום, שבחרתם מסלול השקעה שמתאים לטווח הזמן ולרמת הסיכון שלכם, ושבדקתם את דמי הניהול של החברה המנהלת – הבדל של אחוז אחד בדמי ניהול על סכום כזה יכול להצטבר למשמעותי מאוד לאורך שנים. כדאי גם לבחון את ההפקדה הזו כחלק מתכנון פיננסי כולל, ולא בבידוד.
דוגמה מהחיים בישראל 2026
לקוח שמכר נכס קטן פנה אלינו עם שאלה האם כדאי לו להפקיד את מלוא התמורה, כ-100 אלף שקל, לקופת גמל להשקעה בבת אחת. לאחר בדיקת המצב הכולל שלו, המלצנו לפצל את הסכום: חלק הופקד מיד במסלול מאוזן, וחלק נוסף הופקד בפריסה של כמה חודשים כדי לצמצם את החשיפה לתנודתיות בטווח הקצר.
סיכום וקריאה לפעולה
קופת גמל להשקעה יכולה להיות אפיק נוח וגמיש להשקעת כסף פנוי, אך קיימת תקרת הפקדה שנתית לכל אדם. נכון לשנת 2026, לא ניתן להפקיד 100 אלף ש"ח במלואם לקופת גמל להשקעה על שם אדם אחד באותה שנה. אם עומדים לרשותכם 100 אלף ש"ח להשקעה, ניתן להפקיד לקופת הגמל להשקעה עד לתקרה השנתית המותרת, ואת יתרת הכסף לבחון באפיק השקעה נוסף בהתאם לטווח ההשקעה, לצורך בנזילות ולרמת הסיכון המתאימה לכם. לפני שמפקידים סכום משמעותי, כדאי לבחון לא רק איפה להשקיע, אלא גם את מסלול ההשקעה, דמי הניהול, השלכות המס והאופן שבו ההשקעה משתלבת בתכנון הפיננסי הכולל.
שאלות נפוצות – הפקדה לקופת גמל להשקעה
המס מחושב על הרווח בפועל בכל מקרה, אך אופן ההפקדה (חד פעמית או מדורגת) יכול להשפיע על נקודת הכניסה לשוק ועל התנודתיות שתחוו.
ניתן למשוך בכל שלב, אך אם המסלול תנודתי ומועד המשיכה לא מתוכנן מראש, אתם עלולים למכור בהפסד אם השוק יורד באותו רגע.
זה תלוי בהעדפות אישיות; לרוב אין הכרח לפצל בין חברות, אך כדאי לבדוק ולהשוות תנאים ודמי ניהול לפני ההחלטה.
כן, הכסף מנוהל על ידי הגוף המוסדי במסלול שבחרתם, כך שאין צורך לנהל בעצמכם את ההשקעות באופן שוטף.
קופת גמל להשקעה נהנית מהטבות מס וממבנה מפוקח, בעוד השקעה ישירה דורשת ניהול עצמאי וחיוב מס שוטף יותר בהתאם לפעילות.