כסף שמיועד לקניית דירה צריך להיות זמין במועד התשלום ובסכום שהתוכנית שלכם מחייבת.
לכן מתחילים מתאריך הרכישה ומלוח התשלומים ורק אחר כך משווים בין פיקדון בנקאי, קרן כספית וחלופות אחרות.
לצד התשואה בדקו את הסיכון להפסד, תנאי המשיכה והסכום שיישאר אחרי מס ועלויות.
ככל שמועד השימוש קרוב וקשיח יותר, כך חשוב להיזהר מתנודתיות שעלולה לפגוע בהון העצמי.
קודם מגדירים מתי הכסף צריך להיות זמין
השאלה איפה לשים כסף עד לקניית דירה נשמעת כמו בחירת מוצר חיסכון, אבל ההחלטה מתחילה בלוח זמנים.
מי שכבר חתם על חוזה עם תשלומים מוגדרים נמצא במצב שונה ממי שמתכנן לקנות בעוד כמה שנים ויכול לשנות את התוכנית.
רשמו את התאריך המוקדם שבו עשויה להידרש מקדמה ואת יתר מועדי התשלום הצפויים.
הפרידו בין כסף שחייב להיות מוכן בקרוב לבין יתרה שעדיין אינה משויכת לתשלום מסוים.
אם טרם בחרתם דירה הביאו בחשבון אפשרות שיימצא נכס מתאים מוקדם מהמתוכנן.
אל תבססו את ההחלטה רק על מועד הכניסה לדירה.
תשלומים למוכר והוצאות נלוות יכולים להידרש זמן רב קודם.
לתמונה הרחבה אפשר להיעזר בעמוד כסף פנוי והשקעות.
מחשבים כמה כסף באמת מיועד לעסקה
לצד ההון העצמי לרכישה הכינו אומדן להוצאות נוספות שרלוונטיות לעסקה שלכם, כמו מסים, שכר טרחת עורך דין, תיווך, מעבר ושיפוץ.
אין צורך להניח שכל ההוצאות יחולו, אבל חשוב לזהות מה עוד עשוי לצאת מאותו חשבון.
הפרידו גם יתרה לצרכים השוטפים ולמקרים בלתי צפויים.
כסף שנראה פנוי היום עלול להיות נחוץ בעוד חודש להוצאה משפחתית או עסקית.
ערבוב בין קרן החירום לבין ההון העצמי מקשה לדעת מה באמת עומד לרשותכם לצורך הרכישה.
לדוגמה, אם חסכתם סכום מסוים לדירה אבל חלקו דרוש להוצאות העסקה, אין להפנות את כולו למסלול שאינו מתאים לתאריך התשלום הראשון.
המטרה היא לבנות התאמה בין כל חלק מהכסף לבין המועד שבו תצטרכו אותו.
פיקדון בנקאי – בודקים יותר משיעור ריבית
פיקדון יכול להתאים לבחינה כאשר תנאיו תואמים את התקופה עד לשימוש בכסף.
בפיקדון בריבית קבועה אפשר לדעת מראש את הריבית החוזית לתקופה, בכפוף לקיום התנאים.
בפיקדון בריבית משתנה התוצאה עשויה להשתנות לפי המנגנון שנקבע.
בקשו הצעה כתובה הכוללת מועד פירעון, תחנות יציאה ותנאים למשיכה לפני הזמן.
אל תניחו שהבנק חייב לאפשר שבירה בכל תאריך או שהריבית המוצגת תישמר אם תמשכו מוקדם.
השוו גם הצעות מבנקים אחרים ולא רק מהבנק שבו מתנהל העו״ש.
איך מתאימים את הפיקדון לתשלומים?
אם העסקה כוללת כמה תשלומים אפשר לבחון חלוקה לפיקדונות עם מועדי פירעון שונים.
זו אפשרות תכנונית שצריך לבדוק מול הבנק, לפי המוצרים שהוא מציע והסכומים שלכם.
השאירו מרווח זמן להעברת הכסף ואל תתכננו פירעון ביום האחרון האפשרי.
קרן כספית – נזילות גבוהה עם תנאים שצריך להכיר
קרן כספית היא קרן נאמנות המשקיעה בנכסים לטווחים קצרים ובסיכון נמוך יחסית, בהתאם למדיניותה.
היא יכולה להיות חלופה לבחינה כשנדרשת גמישות במועד המשיכה.
עם זאת, היא אינה פיקדון ואינה מבטיחה את הקרן או תשואה קבועה.
בדקו את סוג הקרן, דמי הניהול, אופן הרכישה ומועדי מתן הוראות הפדיון.
נזילות יומית מתייחסת לימי מסחר ולכללי הפדיון, ואינה אומרת שהכסף יופיע מיד בעו״ש בכל שעה או ביום שאינו יום מסחר.
לפני תשלום חוזי ודאו מול הגוף שבאמצעותו אתם פועלים מתי הכסף יהיה זמין בפועל.
בחרו גם את המטבע בהתאם להתחייבות שלכם.
אם תשלומי הדירה נקובים בשקלים, חשיפה למטבע אחר מוסיפה משתנה שיכול לשנות את שווי החיסכון בשקלים.
אל תסיקו מהמילה ״כספית״ שכל קרן מתאימה לאותה מטרה.
למה מניות אינן תחליף אוטומטי לחניה זמנית של הכסף?
השקעה מנייתית יכולה לרדת דווקא בתקופה שבין ההפקדה לתשלום על הדירה.
גם השקעה במדד רחב אינה מבטיחה שהסכום הדרוש יישמר עד מועד החוזה.
האפשרות למכור השקעה במהירות אינה זהה ליכולת למכור בלי הפסד.
שאלו מה יקרה אם שווי החיסכון יירד לפני הרכישה.
האם תוכלו להשלים את הפער ממקור אחר, להקטין את תקציב הדירה או לדחות את העסקה?
אם אין גמישות כזו, הפוטנציאל לתשואה גבוהה יותר אינו השיקול היחיד.
למי שמתלבט בין רכישת נכס נוסף לבין השקעה ארוכת טווח מתאים גם המאמר לקנות דירה שנייה או להשקיע בשוק ההון.
כאן המטרה שונה – לשמור כסף לקנייה שכבר מתוכננת.
משווים סכום נטו וגמישות ולא רק כותרת פרסומית
השוו חלופות עבור אותו סכום ואותה תקופה.
רשמו מה ידוע מראש, מה עשוי להשתנות ומה המחיר של יציאה מוקדמת.
בדקו גם את המיסוי הרלוונטי לכל מוצר ואת העלויות האישיות שלכם, במקום להשוות ריבית לפני מס לתשואה אחרי הוצאות.
כאשר מועד הרכישה אינו ידוע אפשר לבחון חלוקה בין חלק זמין יותר לחלק שמוגדר לתקופה ארוכה יותר.
החלוקה צריכה לנבוע מלוח התשלומים ומהיכולת להתמודד עם שינוי בתוכנית, ולא מנוסחה קבועה שמתאימה לכאורה לכולם.
קבעו נקודת בדיקה נוספת עם מציאת הדירה או חתימת החוזה.
מה שהתאים בשלב החיפוש לא בהכרח יתאים אחרי שנוצרה התחייבות לתאריך מסוים.
לפני העברה גדולה ודאו גם מגבלות העברה, פרטי חשבון ומסמכים מול הבנק ובעלי המקצוע בעסקה.
בונים תוכנית לכסף שמחכה לדירה
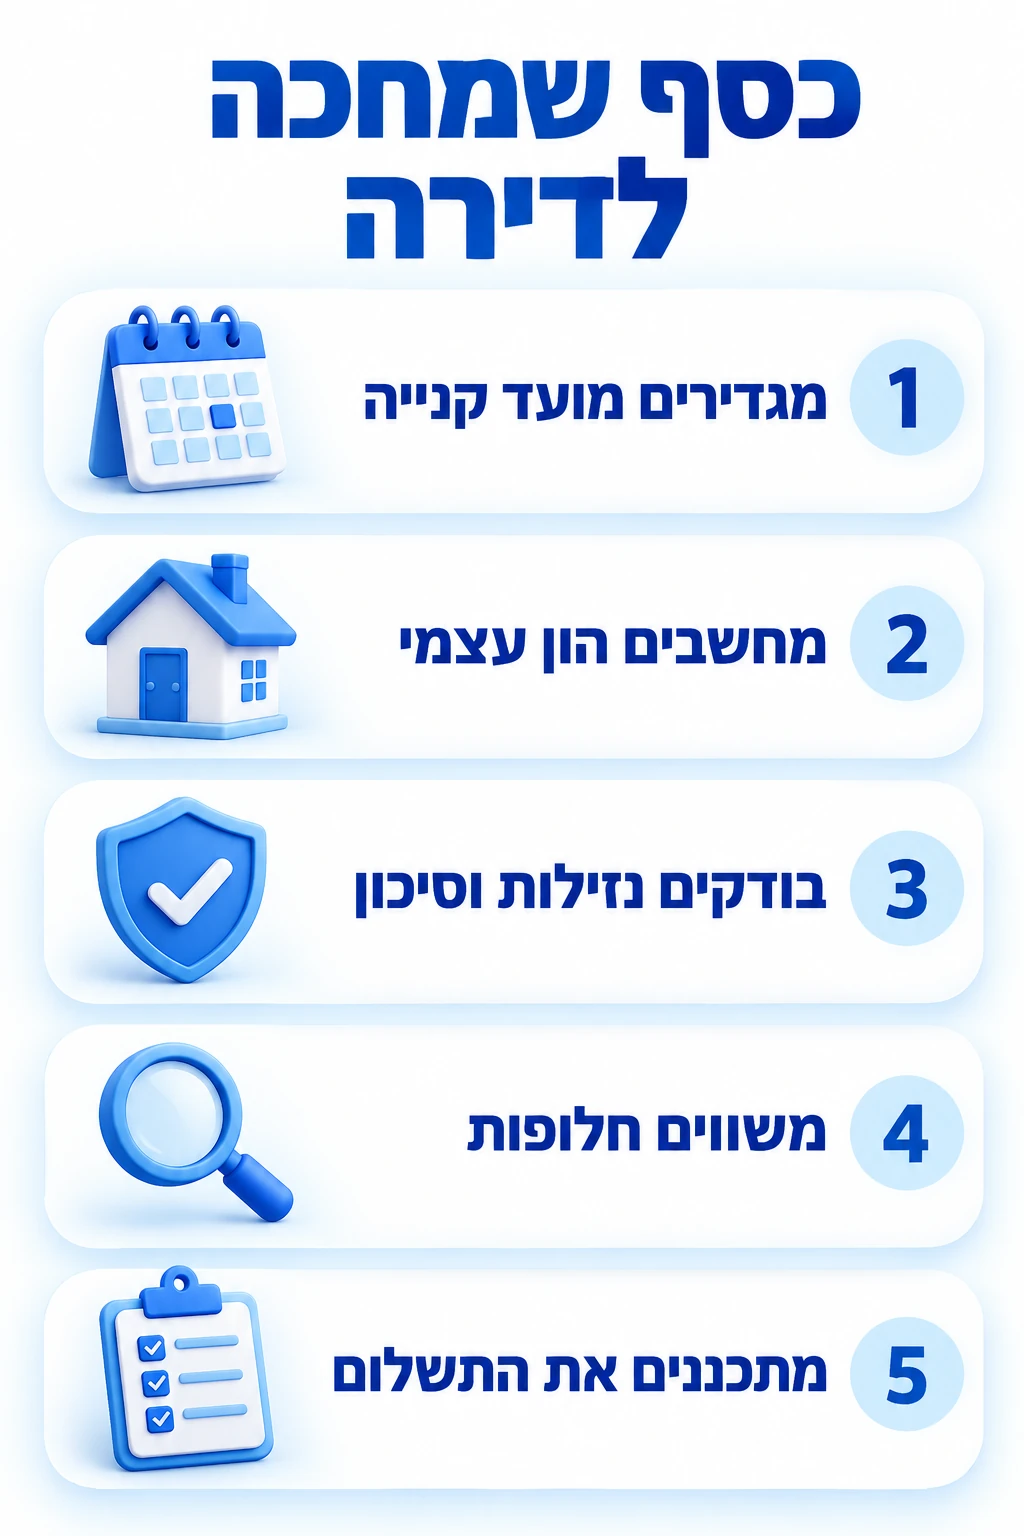
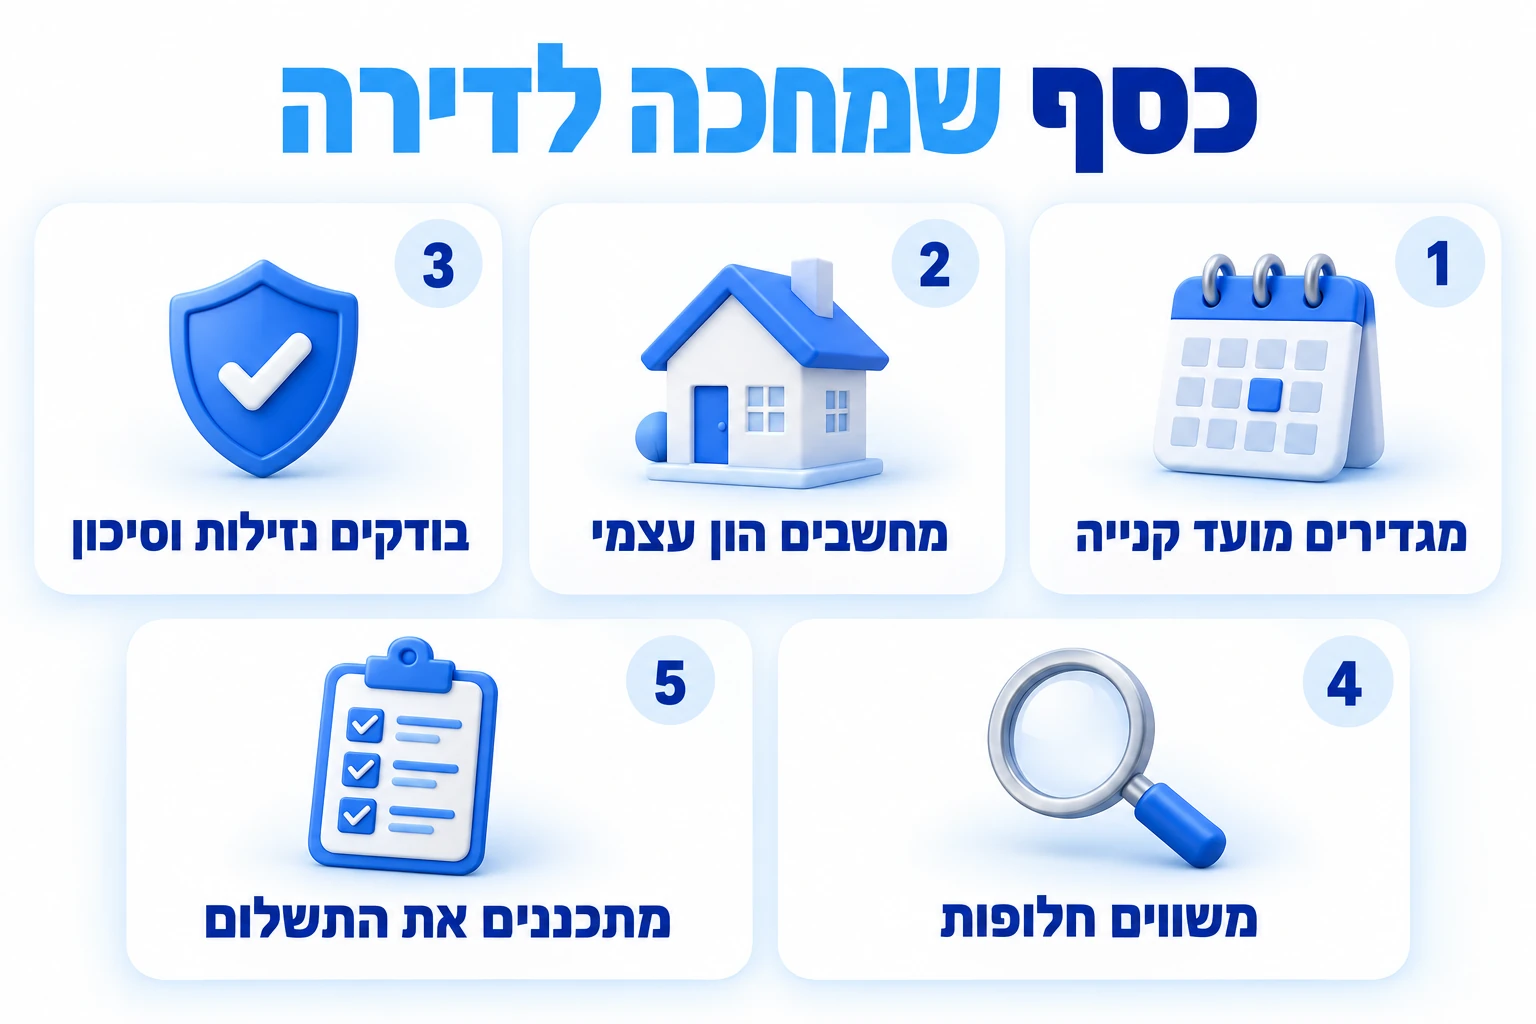
התחילו בלוח תשלומים ובסכום ההון העצמי הדרוש.
לאחר מכן השוו חלופות לפי סיכון, נזילות, מס ועלויות וקבעו מתי הכסף יועבר לעו״ש לצורך העסקה.
אפשר לפנות לאביעד ממן דרך עמוד כסף פנוי והשקעות לבחינת התמונה הכלכלית והצרכים לפני בחירת פתרון.
המידע כללי ואינו מחליף התאמה אישית.
אודות הכותב
אביעד ממן עוסק בתחומי הביטוח, הפנסיה והתכנון הפיננסי ומלווה לקוחות בבחינת החסכונות והצרכים כחלק מתמונה כלכלית כוללת.
שאלות נפוצות
כשהכסף דרוש במועד קרוב וקבוע, מניות עלולות לחשוף את ההון העצמי לירידה שלא תוכלו להמתין לתיקונה.
בדקו חלופות עם סיכון ותנאי משיכה שמתאימים להתחייבות שלכם.
נכון לשנת 2026, ככלל, ברכישת דירת מגורים שאינה דירה יחידה חל מס רכישה בשיעור של 8% על חלק השווי שעד 6,055,070 ₪ ו-10% על החלק שמעליו. הסיווג לצורכי מס תלוי בנסיבות, ולכן בעסקה ממשית יש לבדוק את החבות הספציפית.
לא.
קרן כספית נחשבת לבעלת סיכון נמוך יחסית בהתאם למדיניותה, אך היא אינה מבטיחה את סכום ההשקעה או תשואה קבועה.
רק לאחר בדיקת לוח התשלומים ותנאי המשיכה.
אם ייתכן צורך בחלק מהכסף מוקדם יותר, כדאי לבחון חלוקה שמאפשרת גישה אליו במועד הדרוש.
בררו את זמני הפדיון, הפירעון וההעברה אצל הגופים הרלוונטיים והשאירו מרווח תפעולי.
אל תסתמכו על כך שהוראת משיכה ביום התשלום תאפשר להשלים את ההעברה בזמן.
עושים סדר – מילון מונחים קצר
- הון עצמי – הכסף שאתם מעמידים לעסקת הרכישה ממקורותיכם.
- נזילות – האפשרות להפוך חיסכון לכסף זמין בהתאם לתנאי המוצר.
- תחנת יציאה – מועד שבו תנאי הפיקדון מאפשרים משיכה לפי ההסכם.
- קרן כספית – קרן נאמנות המשקיעה בנכסים קצרים ובסיכון נמוך יחסית לפי מדיניותה.
- תשואה נטו – התוצאה לאחר המסים והעלויות הרלוונטיים לחוסך.
- סיכון מטבע – האפשרות ששינוי בשער החליפין ישנה את שווי החיסכון במטבע שבו תשלמו.