קיבלתם הפניה ל-MRI, לאולטרסאונד או לבדיקה אחרת ואתם רוצים לדעת אם ביטוח הבריאות ישלם עליה? שם הבדיקה לבדו אינו מספיק כדי לקבוע. צריך לזהות את הפוליסה והנספח הפעילים, לבדוק את הגדרת הכיסוי והתנאים שלו, ולברר אם יש זכאות דרך קופת החולים או הביטוח המשלים.
לפני שקובעים תור פרטי, כדאי להעביר לחברת הביטוח את ההפניה ואת פרטי הבדיקה ולקבל תשובה ברורה: האם השירות מכוסה במקרה שלכם, היכן אפשר לבצע אותו, האם נדרש אישור מראש ומה תהיה העלות שלכם. המדריך הזה מסביר איך לבצע את הבדיקה צעד אחר צעד, בלי להניח שכל פוליסת בריאות מכסה כל בדיקה.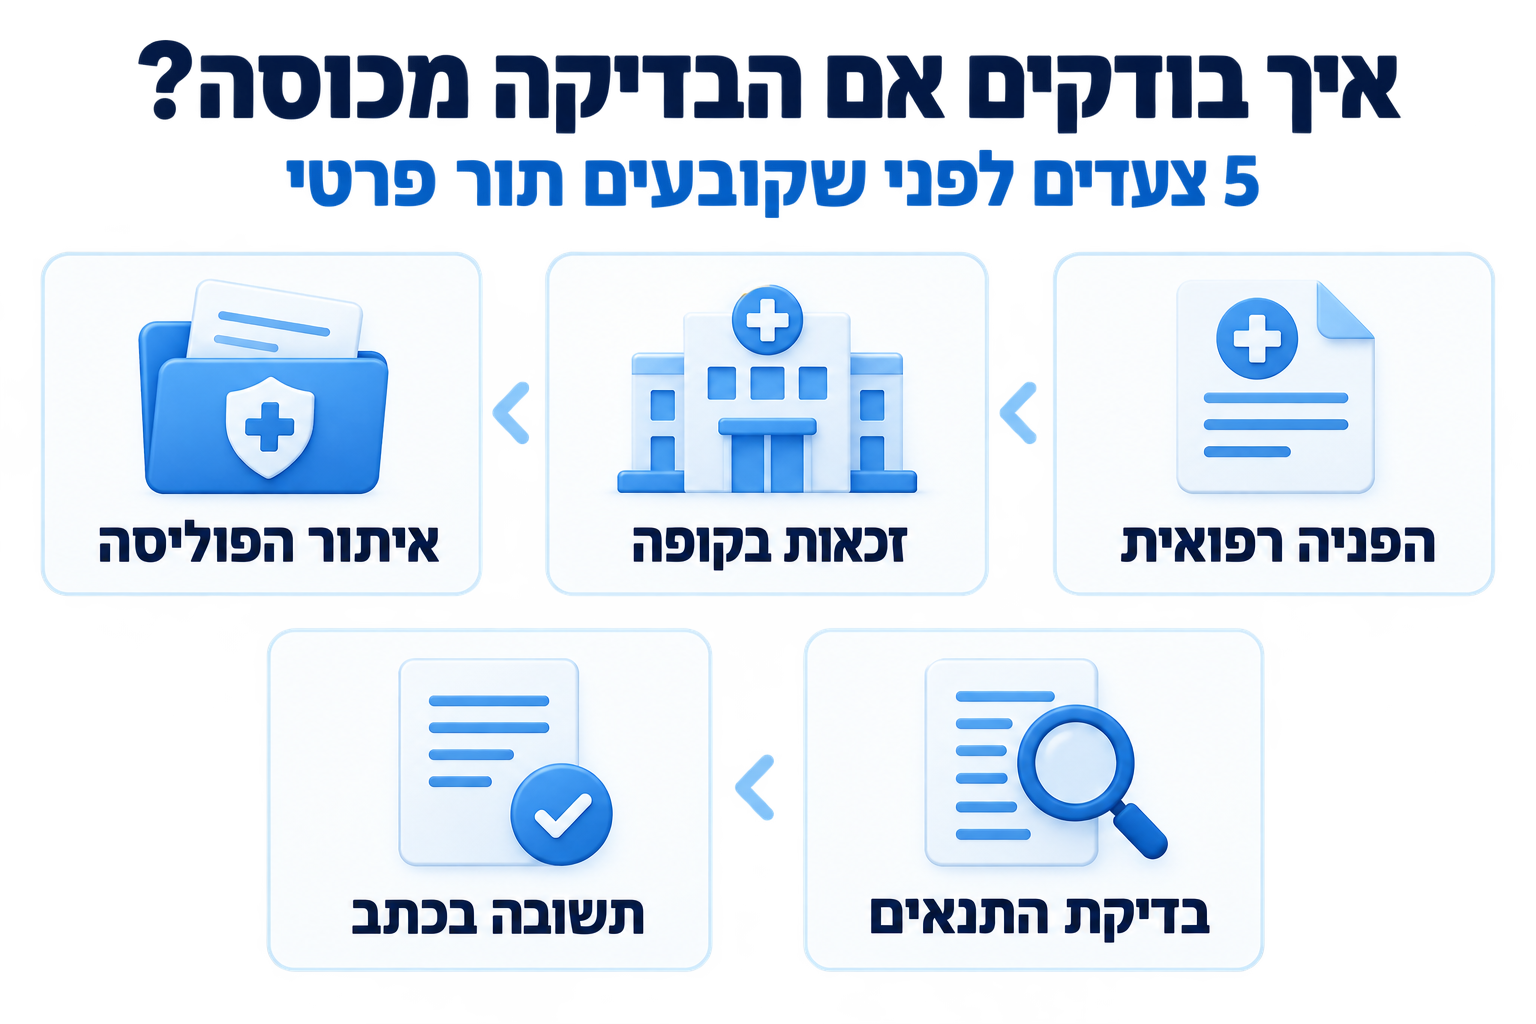
מאיפה מתחילים כשמקבלים הפניה לבדיקה?
רשמו תחילה את שם הבדיקה המדויק שמופיע בהפניה הרפואית. הוסיפו את מטרת הבדיקה ואת המקום שבו אתם מתכננים לבצע אותה. לפעמים אותו שם כללי מתייחס לכמה סוגי בדיקות או לטכניקות שונות. לכן תשובה שחברת הביטוח נתנה על בדיקה אחת לא בהכרח תחול על אחרת.
במקביל בדקו את האפשרות לקבל את השירות דרך קופת החולים. לשם כך, היעזרו באתר "כל הבריאות" של משרד הבריאות כדי לברר זכאויות במסגרת סל הבריאות והשב"ן. לאחר מכן ודאו את התנאים במקרה האישי מול הקופה.
גם אם הקופה מציעה את הבדיקה, ייתכן שתוכלו להשתמש בביטוח הפרטי. עם זאת, האפשרות בקופה עשויה להשפיע על דרך הפנייה לביטוח ועל העלות מכיסכם.
אם אתם בתחילת הדרך ורוצים להבין את מבנה הכיסויים, היכנסו גם לעמוד ביטוח הבריאות באתר. את התשובה לגבי הבדיקה הספציפית תוכלו לקבל רק לאחר שתבדקו את המסמכים ואת הכיסוי שלכם.
איך מאתרים את פוליסת הבריאות הרלוונטית?
היכנסו לאזור האישי של חברת הביטוח והורידו את מסמכי הפוליסה ואת דף פרטי הביטוח שלכם. אינכם זוכרים באיזו חברה רכשתם ביטוח? "הר הביטוח" של רשות שוק ההון יכול לעזור באיתור הביטוחים על שמכם. בדקו גם אם יש לכם ביטוח קבוצתי דרך מקום העבודה, נוסף על ביטוח פרטי שרכשתם באופן עצמאי.
לאחר מכן חפשו במסמכים את הכיסויים והנספחים שפעלו במועד הרלוונטי. רשימת הביטוחים מציגה אילו מוצרים יש לכם. דף פרטי הביטוח מציג מה רכשתם. תנאי הפוליסה מפרטים מתי החברה מכסה את השירות. הופעת הכותרת "ביטוח בריאות" ברשימה אינה תשובה לשאלה אם הבדיקה שלכם כלולה.
אל תסתפקו בפרסומת של מוצר הביטוח או בתקציר כללי שמופיע באתר החברה. פוליסות מתקופות שונות וכיסויים שונים עשויים לכלול הגדרות, מגבלות ונספחים אחרים.
מה מחפשים בתנאי הפוליסה?
התחילו בסעיפים ששמם עשוי להיות "בדיקות אבחנתיות", "ייעוץ ובדיקות", "שירותים רפואיים אמבולטוריים" או שם דומה. אמבולטורי פירושו שירות רפואי שאינו מחייב אשפוז. עם זאת, נספח אמבולטורי אינו מבטיח כיסוי לכל בדיקה.
כשתמצאו סעיף שנראה רלוונטי, בדקו את השאלות הבאות:
- האם שם הבדיקה, סוגה או מטרתה מופיעים במסגרת הכיסוי?
- האם חברת הביטוח דורשת הפניה מרופא, אבחנה רפואית מסוימת או אישור מראש?
- האם יש להשתמש במכון שבהסדר, או שאפשר לבחור ספק אחר ולקבל החזר?
- מהי ההשתתפות העצמית, מהי תקרת ההחזר והאם קיימת מגבלה על מספר בדיקות?
- האם הפוליסה כוללת תקופת אכשרה או החרגה אישית?
- אילו מסמכים עליכם להגיש, והאם הפוליסה קובעת תנאים מיוחדים למימוש הכיסוי מול הקופה?
כדאי להסתכל גם על דף פרטי הביטוח: הוא עשוי להבהיר מתי התחיל הכיסוי ואילו הרחבות צורפו בפועל. אם מונח כלשהו אינו ברור, בקשו מחברת הביטוח להפנות אתכם לסעיף המדויק שעליו היא מסתמכת.
הרופא ביקש ייעוץ של מומחה פרטי לפני הבדיקה? בדקו בנפרד גם כיצד נקבע ההחזר על ביקור אצל רופא מומחה. כיסוי לייעוץ וכיסוי לבדיקה אינם בהכרח אותו סעיף בפוליסה.
מה שואלים לפני שקובעים תור לבדיקה?
העבירו לחברת הביטוח או לסוכן את ההפניה ואת שם הבדיקה המדויק. בקשו תשובה בכתב שמתייחסת למקרה שלכם. בנוסף, ציינו היכן אתם רוצים לבצע את הבדיקה ואם כבר קיבלתם אישור או הצעה מקופת החולים.
כדאי לשאול במפורש: "האם הבדיקה שמופיעה בהפניה מכוסה בפוליסה שלי? האם נדרש אישור מראש? באילו מכונים אפשר לבצע אותה? האם התשלום נעשה ישירות למכון או שעליי לשלם ולהגיש החזר? מהו הסכום המרבי שאשלם מכיסי?"
אל תסתפקו בתשובה כללית כמו "יש לך כיסוי לבדיקות". בקשו לדעת לאיזה נספח וסעיף היא מתייחסת, ומה יידרש מכם בפועל. אם הרופא הגדיר את הבדיקה דחופה, פעלו לפי הנחיותיו. במקביל בררו מול הקופה והביטוח את אפשרויות המימון, בירור הביטוח אינו תחליף לטיפול רפואי.
השלבים האלה רלוונטיים גם לבדיקות שיש עליהן שאלות חוזרות. למשל, תוכלו לקרוא בנפרד מה לבדוק לגבי כיסוי לבדיקת MRI או איך בוחנים כיסוי לבדיקות הריון.
עם זאת, כל מאמר עוסק במקרה מסוים והתשובה במקרה שלכם תלויה בפוליסה ובנסיבות האישיות.
מה עושים אם הבדיקה כבר בוצעה או הבקשה נדחתה?
אם כבר שילמתם, שמרו את ההפניה, תוצאות הבדיקה או מסמך הביצוע, החשבונית והקבלה. בדקו מול חברת הביטוח כיצד מגישים בקשת החזר ומה לעשות אם קיבלתם השתתפות מהקופה. אל תניחו שאפשר לקבל החזר כפול על אותה הוצאה דרך ההתחשבנות תלויה בסוג הכיסוי ובתנאיו.
החברה השיבה שהפוליסה אינה מכסה את הבדיקה? בקשו הסבר בכתב. עליו להפנות לסעיף הפוליסה ולנתונים שעליהם החברה ביססה את ההחלטה. כך תוכלו לברר אם החברה סיווגה את הבקשה נכון. בדקו גם אם חסר מסמך או קיים בפוליסה מסלול אחר למימון הבדיקה.
אם אינכם מצליחים לפתור את המחלוקת מול החברה, אפשר לשקול פנייה לרשות שוק ההון, ביטוח וחיסכון.
לפני שמשלמים על בדיקה פרטית, זהו את הבדיקה ובדקו זכאות בקופה. לאחר מכן אתרו את הכיסוי הפעיל ובקשו מחברת הביטוח תשובה ברורה. כך אפשר לקבל החלטה לפי מה שקיים בפועל, במקום לפי שם הפוליסה בלבד.
אם אתם צריכים עזרה באיתור הכיסויים ובבדיקת תיק הביטוח כולו, אפשר לקבוע פגישה עם אביעד ממן.
אודות הכותב
אביעד ממן הוא מהנדס תעשייה וניהול וסוכן ביטוח בעל רישיון פנסיוני, בעל הכשרה כמתכנן פיננסי ומתכנן פרישה. הוא מלווה לקוחות בבדיקת הכיסויים הביטוחיים, הפנסיוניים והפיננסיים שלהם, כדי להבין מה קיים ומה מתאים לצרכים שלהם.
אפשר לקרוא עוד בעמוד אודות אביעד ממן.
לא. הכיסוי תלוי בפוליסה ובנספחים שנרכשו, בסוג הבדיקה ובתנאים שנקבעו בהם. יש לבדוק את דף פרטי הביטוח ואת הסעיף הרלוונטי, ולא להסיק רק משם המוצר.
הר הביטוח מסייע לאתר את הביטוחים. כדי לבדוק בדיקה מסוימת צריך לעיין במסמכי הפוליסה ובפרטי הכיסוי, ולפנות לחברת הביטוח לקבלת תשובה המתייחסת להפניה ולמקרה שלכם.
ייתכן, אך הדרישה תלויה בתנאי הכיסוי ובמסלול שבו מבצעים את הבדיקה. לפני קביעת תור פרטי, בררו אם נדרש אישור מוקדם ואם חייבים לפנות למכון שבהסדר.
אפשר לברר זכאות בכל אחד מהמסלולים, אבל אין להניח שמותר לקבל פיצוי כפול על אותה הוצאה. בקשו מחברת הביטוח להסביר כיצד היא מחשבת את ההחזר לאחר השתתפות הקופה, לפי הפוליסה שלכם.
מבקשים הסבר בכתב והפניה לסעיף שעליו מבוססת התשובה. בודקים שפרטי הבדיקה, ההפניה והמסמכים נמסרו במדויק, ואם עדיין יש מחלוקת פונים תחילה לחברה ובהמשך שוקלים פנייה לרשות שוק ההון.
עושים סדר – מילון מונחים קצר
- פוליסת בריאות – חוזה הביטוח המגדיר את הכיסויים, התנאים והמגבלות יש לקרוא אותו יחד עם דף פרטי הביטוח והנספחים הפעילים.
- נספח אמבולטורי – הרחבת ביטוח שעשויה לעסוק בשירותים רפואיים שאינם מחייבים אשפוז, בכפוף לשירותים ולתנאים המפורטים בה.
- שב"ן – שירותי בריאות נוספים של קופת החולים, מעבר לסל הבריאות הממלכתי, לפי תנאי המסלול של הקופה.
- השתתפות עצמית – החלק בעלות השירות שהמבוטח נושא בו לפי תנאי הכיסוי.
- תקרת החזר – הסכום המרבי שחברת הביטוח תשלם עבור שירות או תקופה, בהתאם לפוליסה.
- תקופת אכשרה – תקופה מתחילת הכיסוי שבה זכאות מסוימת עדיין אינה בתוקף, אם נקבעה תקופה כזו בתנאי הפוליסה.